BTW-aangifte in België 2026
In België worden btw-aangiften ingediend door een buitenlandse onderneming met een actief BE-btw-nummer, die maandelijks of – indien aan de voorwaarden wordt voldaan – per kwartaal btw over de Belgische belasting afdraagt.
De handleiding legt deadlines, Intervat-verwerking, betalingen, nul-aangiften, de EC-verkooplijst, klantenlijsten, INTRASTAT, correcties en terugbetaling van te veel betaalde btw uit.
Maandelijkse of driemaandelijkse aangifte?
Maandelijkse aangifte is de algemene regel in België. Kwartaalafrekening is alleen mogelijk als aan alle voorwaarden is voldaan; een lage omzet is geen automatische voorwaarde.
Maandelijkse aangifte
De aangifte moet doorgaans vóór de 20e van de volgende maand worden ingediend. De btw die uit de aangifte voortvloeit, moet vóór dezelfde deadline worden betaald.
Kwartaalrapportage
Het kan doorgaans worden ingediend vóór de 25e dag van de maand volgend op het kwartaal, mits het bedrijf voldoet aan de omzetlimieten en voorwaarden voor intracommunautaire aangiften.
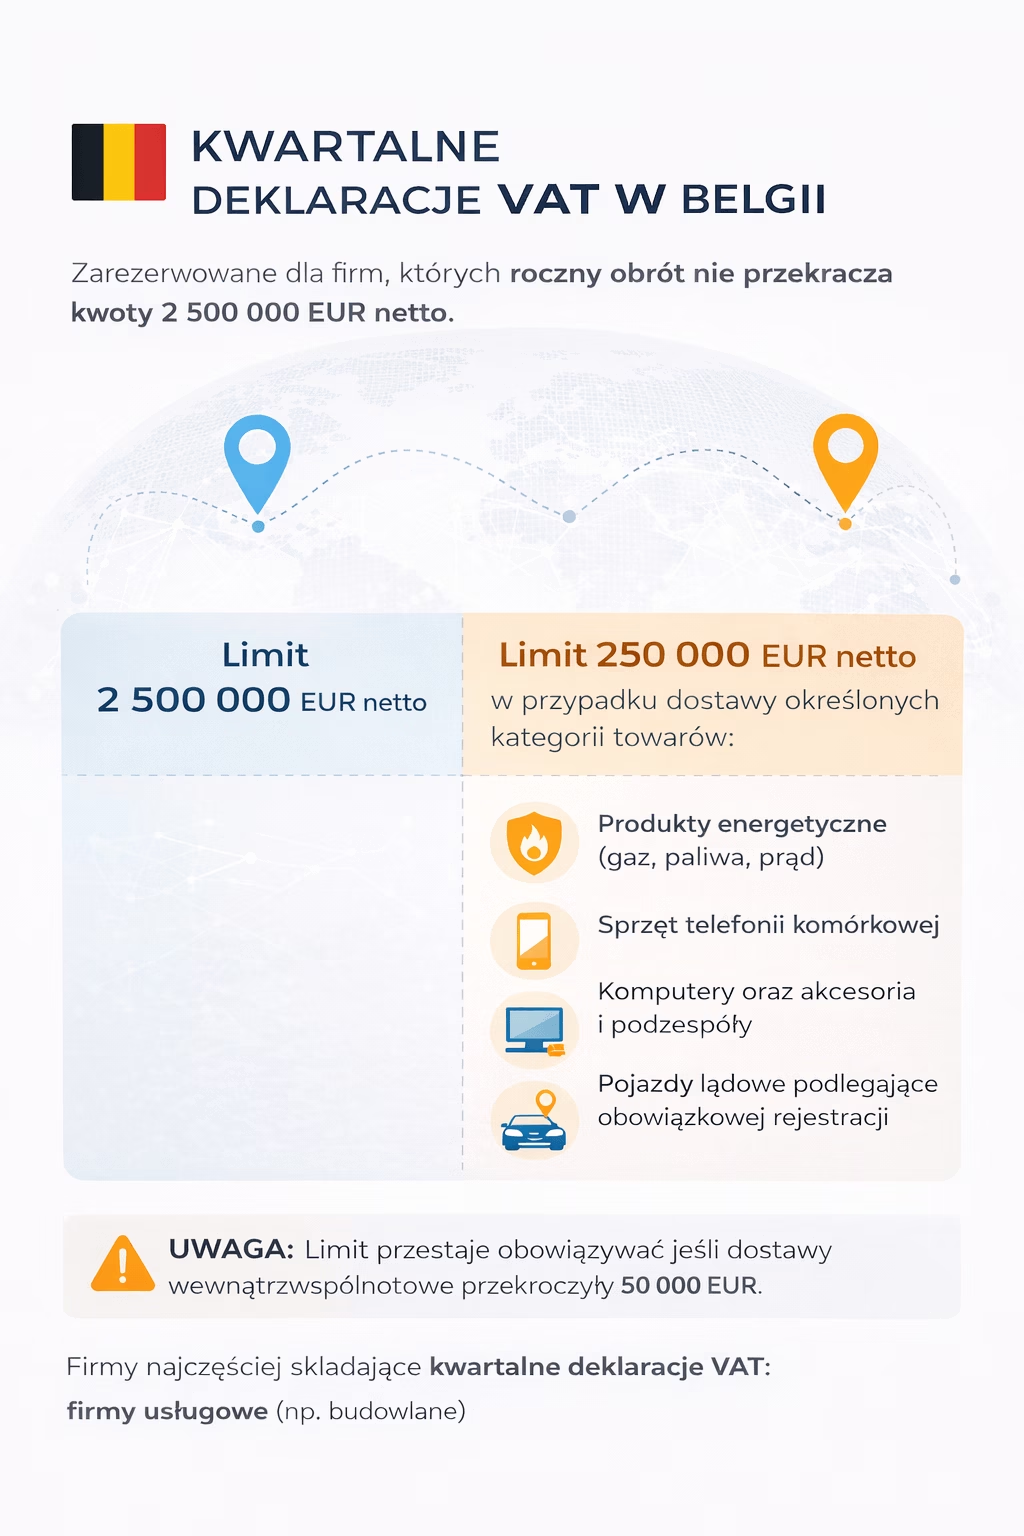
Kwartaalafrekeningsvoorwaarden
- De totale netto-omzet bedraagt niet meer dan € 2.500.000;
- De omzet in geselecteerde goederen, waaronder brandstoffen, telefoontoestellen, computers en voertuigen, bedraagt niet meer dan 250.000 euro;
- Het bedrijf is niet verplicht om de EC-verkooplijst maandelijks in te dienen.
Aangifte- en betalingstermijnen
| Plicht | Essentiële term | Belangrijk |
|---|---|---|
| Maandelijkse aangifte | 20e dag van de volgende maand | De betalingstermijn blijft hetzelfde |
| Kwartaalrapportage | 25e dag van de maand volgend op het kwartaal | De betalingstermijn blijft hetzelfde |
| OSS-vakbond / niet-vakbondslid | Einde van de maand na het kwartaal | Aparte aangifte, betaling en referentie |
Wanneer u specifieke data voor 2026 vaststelt, raadpleeg dan altijd de actuele FPS Finance-kalender, inclusief eventuele uitstellingen van data die op feestdagen vallen.
Nuldeclaraties
Als een bedrijf verplicht is om maandelijks of per kwartaal aangifte te doen, betekent een gebrek aan omzet niet automatisch een gebrek aan aangiften. Gedurende de periode zonder omzet kunnen aankopen en voorbelasting, intracommunautaire verwervingen, verleggingsregelingen, invoer, verrekeningen of overdrachten van eigen goederen plaatsvinden. Pas nadat alle posten zijn gecontroleerd, kan een aangifte als nul worden beschouwd.
Hoe werkt Intervat?
De Belgische periodieke belastingaangifte wordt elektronisch ingediend via Intervat. Een buitenlandse onderneming kan dit doen via een persoon met de juiste toegang of via een gemachtigde. Facturen zijn niet vereist, maar de gegevens moeten wel voldoen aan de Belgische rapportagecategorieën.
Toegang en rol
De gebruiker logt in met de juiste identificatiemethode en selecteert een rol die hem of haar machtigt om namens het bedrijf te handelen.
Verklaringsgegevens
Bedragen kunnen handmatig worden ingevoerd of in een gestructureerd bestand vanuit uw boekhoudsysteem worden verzonden.
Geldigmaking
Controleer vóór verzending de systeemmeldingen, de periode, het bedragteken en de relevante aangiftevelden.
Bevestiging
Bewaar na verzending de officiële ontvangstbon en betaal deze apart.
Hoe betaal ik btw in België?
Het indienen van een aangifte via Intervat leidt niet automatisch tot belastingaftrek. Vanaf 1 mei 2026 moeten periodieke Belgische btw-betalingen worden overgemaakt naar de volgende rekening:
- IBAN
- BE41 6792 0036 4210
- VERSLAAN
- GEBABEBB
De overschrijving moet de juiste betalingsreferentie bevatten die aan de verplichting is toegewezen. Een onjuiste of ontbrekende referentie kan ertoe leiden dat de betaling niet correct wordt geregistreerd.
EC-verkooplijst, klantenlijst en INTRASTAT
Aanvullende rapporten zijn aparte verplichtingen. Ze maken geen deel uit van de periodieke aangifte of het btw-aangifteformulier.
EC-verkooplijst
Het omvat relevante IDT's, B2B-diensten die in de samenvattende informatie worden vermeld en driehoekstransacties. De frequentie van de EC-verkooplijst kan de kwartaalafrekening van de btw uitsluiten.
Belangrijk: de correctie van de EG-verkooplijst wordt ingediend volgens de specifieke regels voor dit rapport, ongeacht de correctie van de periodieke aangifte.
Klantenlijst
De jaarlijkse klantenlijst heeft voornamelijk betrekking op verkopen aan Belgische btw-plichtigen. Buitenlandse EU-klanten zijn niet in deze lijst opgenomen; voor hen is het betreffende rapport de intracommunautaire aangifte.
Het hebben van een Belgisch btw-nummer betekent niet automatisch dat een bedrijf ook daadwerkelijk iets moet aangeven. Als er geen relevante Belgische klanten zijn, kan er een lijst met nullen ontstaan; in bepaalde gevallen wordt dit aangegeven door het juiste vakje op de periodieke aangifte aan te vinken.
INTRASTAT
De drempelbedragen worden afzonderlijk beoordeeld: invoer in België vanuit andere EU-landen – € 1.500.000; uitvoer vanuit België naar andere EU-landen – € 1.000.000.
Het rapport wordt maandelijks ingediend via OneGate vóór de 20e kalenderdag van de volgende maand. De verplichting gaat in de maand na overschrijding van de drempelwaarde. Na de start van de rapportage worden ook nul-declaraties ingediend voor maanden zonder transacties.
Hoe corrigeer ik mijn btw-aangifte in België?
De methode voor het corrigeren van een fout hangt af van wanneer de fout is ontdekt en het type melding. Eén enkele correctieprocedure mag niet op alle verantwoordelijkheden van toepassing zijn.
Vóór de wettelijke termijn
Een periodieke aangifte kan tot de wettelijke indieningstermijn worden vervangen door een gecorrigeerde versie. Het ontvangstbewijs voor de laatst correcte versie moet worden bewaard.
Na de wettelijke termijn
Indien na de deadline een materiële fout wordt ontdekt, moet deze doorgaans in de volgende periodieke aangifte worden opgenomen, vergezeld van toelichtende documentatie.
Geen verklaring
Het niet indienen van een verklaring kan leiden tot administratieve procedures, aansprakelijkheidsbeoordelingen en sancties. Het heeft geen zin om te wachten op verdere kennisgevingen om te reageren.
In de praktijk omvatten de operationele gevolgen van de wijzigingen voornamelijk bijgewerkte deadlines, beperkingen op het vervangen van aangiften na de deadline, consequenties voor het niet indienen van een aangifte, bijgewerkte betalingsrekeningen en terugbetalingsvoorwaarden. Dit zijn geen onderdelen van één enkele, identieke procedure voor elke aangifte.
Gevolgen van vertragingen in de btw-afrekening
Te laat indienen en te laat betalen zijn afzonderlijke overtredingen. Het niet reageren kan leiden tot hogere boetes, rente en een administratieve beoordeling van de schuld.
Geen verklaring
De overheid kan een procedure voor btw-vervanging starten en progressieve boetes opleggen. Het indienen van een ontbrekende aangifte mag niet worden uitgesteld.
Late betaling
Het tijdig indienen van het formulier is niet voldoende als de btw niet afzonderlijk is betaald aan de juiste rekening met de juiste referentie.
Geen aanvullend rapport
De EC Sales List, Listing Clients en INTRASTAT zijn onderworpen aan hun eigen deadlines en sancties. Het indienen van een periodieke aangifte vervangt deze rapportages niet.
Actief BE-btw-nummer
Voordat u uw boekhouding kunt starten, moet uw bedrijf een actief BE-btw-nummer hebben. De vereisten, documenten en procedure voor het verkrijgen van dit nummer worden beschreven in een aparte handleiding.
Terugbetaling van te veel betaalde btw uit de aangifte
De terugbetaling van te veel betaalde btw vindt niet automatisch plaats. De belastingplichtige moet het verzoek om terugbetaling in de aangifte vermelden, de aangifte vóór de deadline indienen en beschikken over een actuele bankrekening die geregistreerd staat bij de Belgische autoriteiten.
Eén drempelwaarde voor elke maandelijkse en driemaandelijkse aangifte.
U kunt na elke maand een terugbetaling aanvragen. Deze moet uiterlijk aan het einde van de tweede maand na de aangifteperiode worden ingediend.
U kunt na elk kwartaal een terugbetaling aanvragen. De uiterste datum voor terugbetaling is het einde van de derde maand volgend op het einde van het kwartaal.
- Het verzoek om terugbetaling in de aangifte markeren;
- waaruit blijkt dat er ten minste € 50 aan overschot is;
- het indienen van de verklaring binnen de wettelijke termijn;
- tijdige indiening van aangiften voor de zes maanden voorafgaand aan de terugbetalingsperiode;
- Het juiste bankrekeningnummer moet minimaal één maand voor de geplande terugkeerdatum worden doorgegeven.
De terugbetaling kan worden verrekend met belastingachterstanden of andere verplichtingen, in beslag worden genomen of worden ingehouden tijdens een controle, ook als de belastingplichtige niet reageert op een verzoek van de belastingdienst.

CEO Taxenlight
Wilt u de btw-afwikkeling in België uitbesteden?
Wij nemen de huidige btw-aangiften, de EC-verkooplijst, de klantenlijst, betalingen, correcties en het contact met de Belgische autoriteiten over.
De belangrijkste regels voor de btw-afrekening in België
Eén maand is de regel
Kwartaalverplichting om te voldoen aan de omzetlimieten en de frequentievereiste van de EC-verkooplijst.
Verzendkosten en betaling zijn apart
De aangifte wordt via Intervat verzonden en de btw wordt met de juiste referentie overgemaakt naar de rekening-courant.
Rapporten hebben hun eigen deadlines
De EC-verkooplijst, de klantenlijst en INTRASTAT maken geen deel uit van de periodieke btw-aangifte.
Correcties zijn afhankelijk van het formulier
Vóór de deadline kan de periodieke verklaring worden vervangen; na de deadline wordt een materiële fout doorgaans in de daaropvolgende periode erkend.
Het niet verkopen ontslaat de verplichting niet
Je moet onder andere je aankopen, btw-aftrek, invoer, verlegging van btw, correcties en het transport van je eigen goederen controleren.
Retourzending is onder bepaalde voorwaarden vereist
Wat telt, is de juiste drempelwaarde, tijdige aangifte, een duidelijk omschreven verzoek en een actuele bankrekening.
Belgische btw-aangifte 2026 - Veelgestelde vragen
Worden btw-aangiften in België maandelijks of per kwartaal ingediend?
De regel is maandelijkse afrekening. Kwartaalafrekening is mogelijk na het bereiken van de limiet van € 2.500.000, de limiet van € 250.000 voor bepaalde goederen en de frequentievereiste van de EG-verkooplijst.
Wat zijn de deadlines voor btw-aangifte en -betaling?
Maandelijkse aangiften en betalingen moeten doorgaans vóór de 20e van de volgende maand worden ingediend, en kwartaalaangiften vóór de 25e van de maand volgend op het kwartaal. Specifieke data dienen te worden geraadpleegd in de FOD Financiën-kalender.
Hoe werkt Intervat?
Intervat wordt gebruikt voor het elektronisch indienen van aangiften en rapporten. Bewaar de bevestiging na indiening. Het systeem int de btw niet automatisch; de betaling hiervan vindt apart plaats.
Is het nodig om nulverklaringen in te dienen?
Ja, indien het bedrijf verplicht is periodieke aangiften in te dienen. Het ontbreken van verkopen sluit aankopen, intracommunautaire verwervingen, verleggingsregelingen, invoer, verrekeningen of verplaatsingen van eigen goederen niet uit.
Wat is een EC-verkooplijst?
Dit aparte rapport behandelt relevante IDT-, B2B-diensten en driehoekstransacties. De maandelijkse frequentie ervan kan de driemaandelijkse btw-afrekeningen uitsluiten.
Wanneer wordt de klantenlijst ingediend?
De jaarlijkse klantenlijst heeft voornamelijk betrekking op verkopen aan Belgische btw-plichtigen. Klanten uit andere EU-landen worden vermeld in de relevante intracommunautaire aangifte, niet in de klantenlijst.
Wat zijn de INTRASTAT-drempelwaarden in België?
De drempel voor invoer uit andere EU-landen bedraagt € 1.500.000, en voor uitvoer naar andere EU-landen € 1.000.000. Elke bestemming wordt afzonderlijk beoordeeld.
Hoe corrigeer ik mijn Belgische btw-aangifte?
Een gecorrigeerde aangifte kan vóór de wettelijke deadline worden ingediend ter vervanging van de vorige aangifte. Een materiële fout die na de deadline wordt ontdekt, wordt doorgaans in de volgende aangifte opgenomen. Aanvullende rapporten worden afzonderlijk gecorrigeerd.
Hoe betaal ik btw in België?
Vanaf 1 mei 2026 moeten periodieke btw-betalingen worden gedaan naar IBAN BE41 6792 0036 4210, BIC GEBABEBB, met de juiste betalingskenmerk. Het versturen van de aangifte via Intervat resulteert niet in een overschrijving.
Wanneer kan ik de btw terugkrijgen?
Voor een terugbetaling is een verzoek, een tijdige aangifte en een recente factuur vereist. Voor kwartaalaangiften is de drempel €400 in het eerste tot en met derde kwartaal en €50 in het vierde kwartaal; voor afzonderlijke maandelijkse terugbetalingssystemen kan een drempel van €50 gelden.