TVA en Autriche 2026 – taux et règles pour les entreprises
La TVA autrichienne(Umsatzsteuer) inclut désormais un nouveau taux de 4,9 % pour certains produits alimentaires de base à compter du 1er juillet 2026. Ce guide explique les taux, l'autoliquidation, l'importation et la facturation, et indique dans quels cas l'enregistrement à la TVA transfrontalière, les déclarations de TVA transfrontalières ou l'assistance du service VAT OSS. Vous trouverez des informations sur l'obtention d'un numéro UID et la déclaration UVA/U1 dans les guides autrichiens associés.
Taux de TVA en Autriche en 2026
À compter du 1er juillet 2026, certains produits alimentaires de base seront soumis à un taux de 4,9 %. Le taux de 10 % demeure applicable aux autres catégories spécifiées dans la réglementation.
La plupart des biens et services
Produits alimentaires sélectionnés
Autres catégories indiquées
Biens et services sélectionnés
Déplacez la table latéralement
| Taux | Taper | Exemple d'application |
|---|---|---|
| 20% | Basique | La plupart des biens et services, sauf s'il existe un motif justifiant l'application d'un taux réduit ou d'une exemption. |
| 4,9% | À compter du 1er juillet 2026. | Certains produits alimentaires de base, classés selon leur position tarifaire, comprennent notamment certains produits laitiers, les œufs, les légumes, les fruits, les céréales, les produits de mouture, le pain et le sel. Ce taux ne s'applique pas automatiquement à tous les produits alimentaires. |
| 10% | Réduit | D'autres catégories spécifiées dans la loi comprennent certains aliments non soumis au taux de 4,9 %, les médicaments, les livres, le transport de passagers et les locations résidentielles. |
| 13% | Spécial | Y compris certains services culturels et sportifs et certains biens spécifiques spécifiés dans la réglementation. |
| 0% | Exonération assortie d'un droit à déduction | Y compris l'IDT et l'exportation après avoir rempli toutes les conditions documentaires. |
Pour les factures, les acomptes, les corrections et les remboursements, il est important de déterminer la date de la transaction et la classification correcte du produit. L'utilisation d'un taux de 10 % au lieu du taux applicable de 4,9 % après le 1er juillet 2026 pourrait entraîner une surévaluation de la TVA sur la facture. Consultez les précisions officielles du BMF et la liste des catégories.
Quand le taux de 19 % peut-il s'appliquer ?
Un taux spécial de 19 % peut s'appliquer à certaines transactions effectuées à Jungholz et Mittelberg par des entreprises y ayant leur siège social, leur domicile ou un établissement. Ce taux n'est pas automatique pour toutes les ventes réalisées dans ces régions.
Avant d'appliquer la commission de 19 %, vérifiez le type de transaction ainsi que le statut et la localisation du vendeur.
Vous recherchez les taux de TVA pour d'autres pays en 2026 ?
Dans quels cas une entreprise étrangère peut-elle avoir besoin d'un numéro de TVA autrichien ?
Un numéro UID local peut être requis lorsqu'une entreprise effectue elle-même une transaction imposable en Autriche. Toutefois, il n'existe pas de règle unique de « première transaction » applicable à tous les non-résidents : l'autoliquidation de la TVA, le régime OSS et l'exonération pour les PME transfrontalières doivent être pris en compte.
Situations qui nécessitent le plus souvent une analyse locale
- stockage de marchandises en Autriche et ventes locales à partir de cet entrepôt ;
- importation de marchandises en Autriche combinée à une revente ultérieure ;
- circulation de biens propres entre les pays de l'UE ;
- Ventes B2C qui ne peuvent pas être réglées via OSS ;
- fournitures ou services pour lesquels l'acheteur autrichien ne règle pas la TVA par le biais de l'autoliquidation.
Le plafond de 10 000 € pour les opérations OSS ne constitue pas à lui seul un seuil d'enregistrement en Autriche. Il s'agit du plafond européen global applicable à certaines ventes B2C. L'entreposage en Autriche, l'importation et le transport de vos propres marchandises sont traités séparément.
Numéro UID
Le numéro de TVA autrichien commence par ATU et comporte huit chiffres. Vous trouverez des informations détaillées sur les documents requis, le formulaire Verf19, l'autorité compétente et la procédure d'obtention d'un UID dans un guide séparé.
Vérifiez l'immatriculation à la TVA en Autriche et la procédure d'obtention d'un numéro UID
Vous ne savez pas si vous avez besoin d'un numéro UID ?
Nous analyserons l'entrepôt, le sens de livraison, l'importation, l'OSS, les PME et la facturation inversée.
Planifiez une consultation gratuiteExemption pour les PME transfrontalières en Autriche
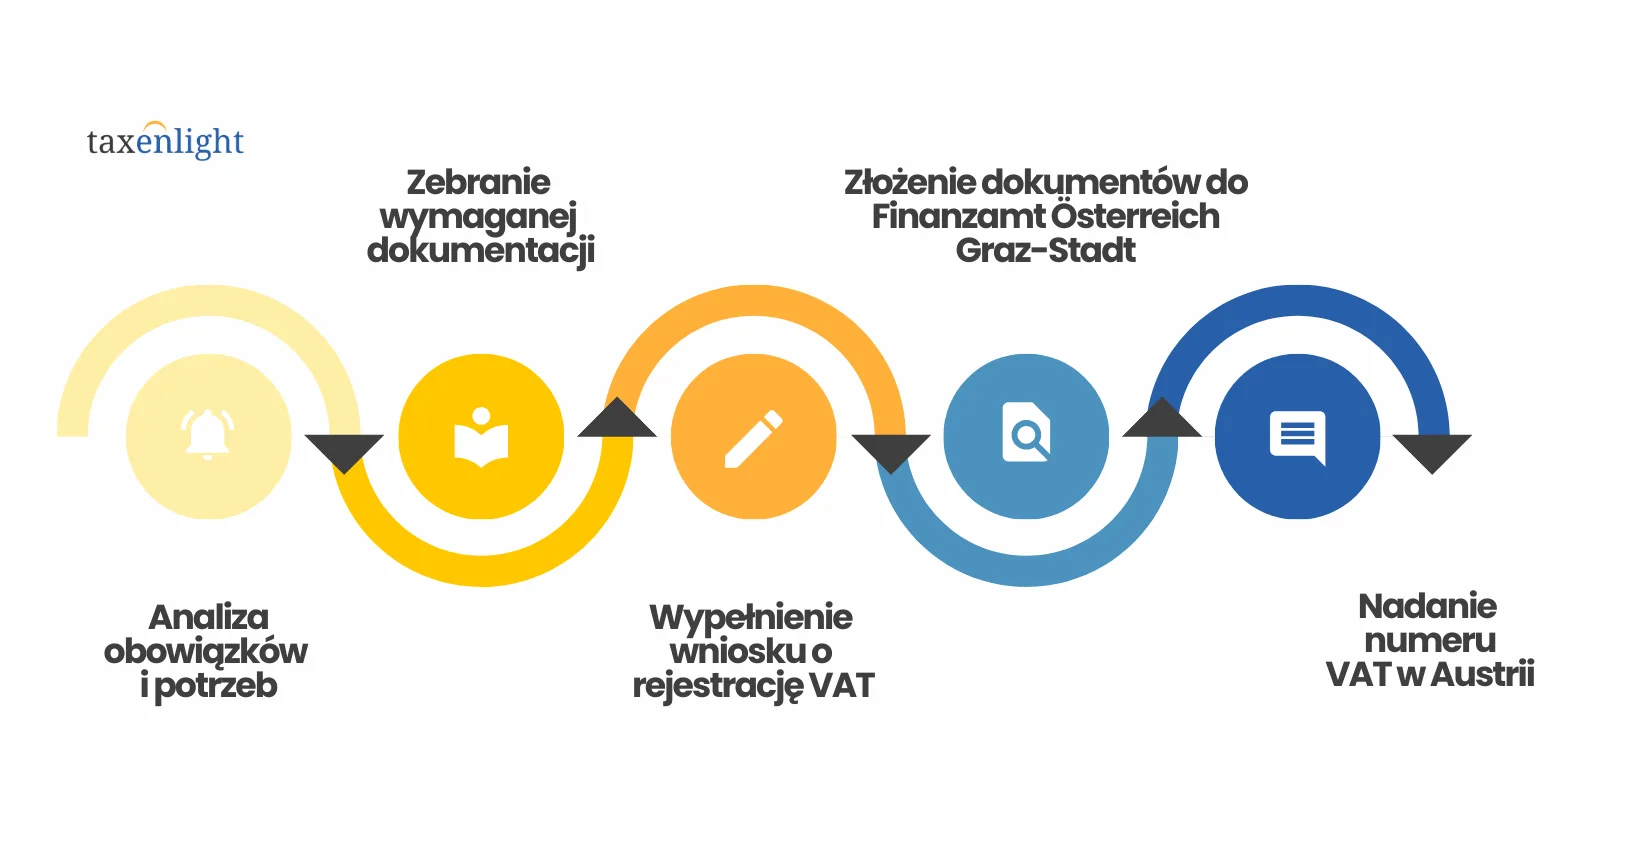
À partir de 2025, une entreprise établie dans un autre pays de l'UE pourra bénéficier de l'exonération pour petites entreprises en Autriche après s'être enregistrée dans le pays de son siège social et avoir obtenu un numéro se terminant par -EX.
Trois conditions clés
- 55 000 € – seuil de chiffre d’affaires en Autriche pour l’année précédente et l’année en cours ;
- 100 000 € – Limite de chiffre d’affaires annuel à l’échelle de l’UE pour l’année précédente et l’année en cours ;
- -Numéro EX - l'exemption n'est effective qu'après avoir été accordée par le pays d'établissement.
L'exemption ne s'applique pas automatiquement
Une tolérance de 10 % peut être appliquée en cas de dépassement du plafond autrichien, mais aucune tolérance n'est prévue pour le plafond européen de 100 000 €. La procédure de notification complète et les conséquences du dépassement des plafonds sont décrites dans l'article relatif à l'enregistrement.
Consultez des informations détaillées sur les déclarations de TVA en Autriche
Nous avons rassemblé les exigences détaillées, les procédures, les exceptions et les règles de correction des erreurs dans un document clair et concis. Évitez les pénalités et assurez-vous de respecter toutes les obligations locales.
À quoi ressemble le régime actuel de la TVA autrichienne ?
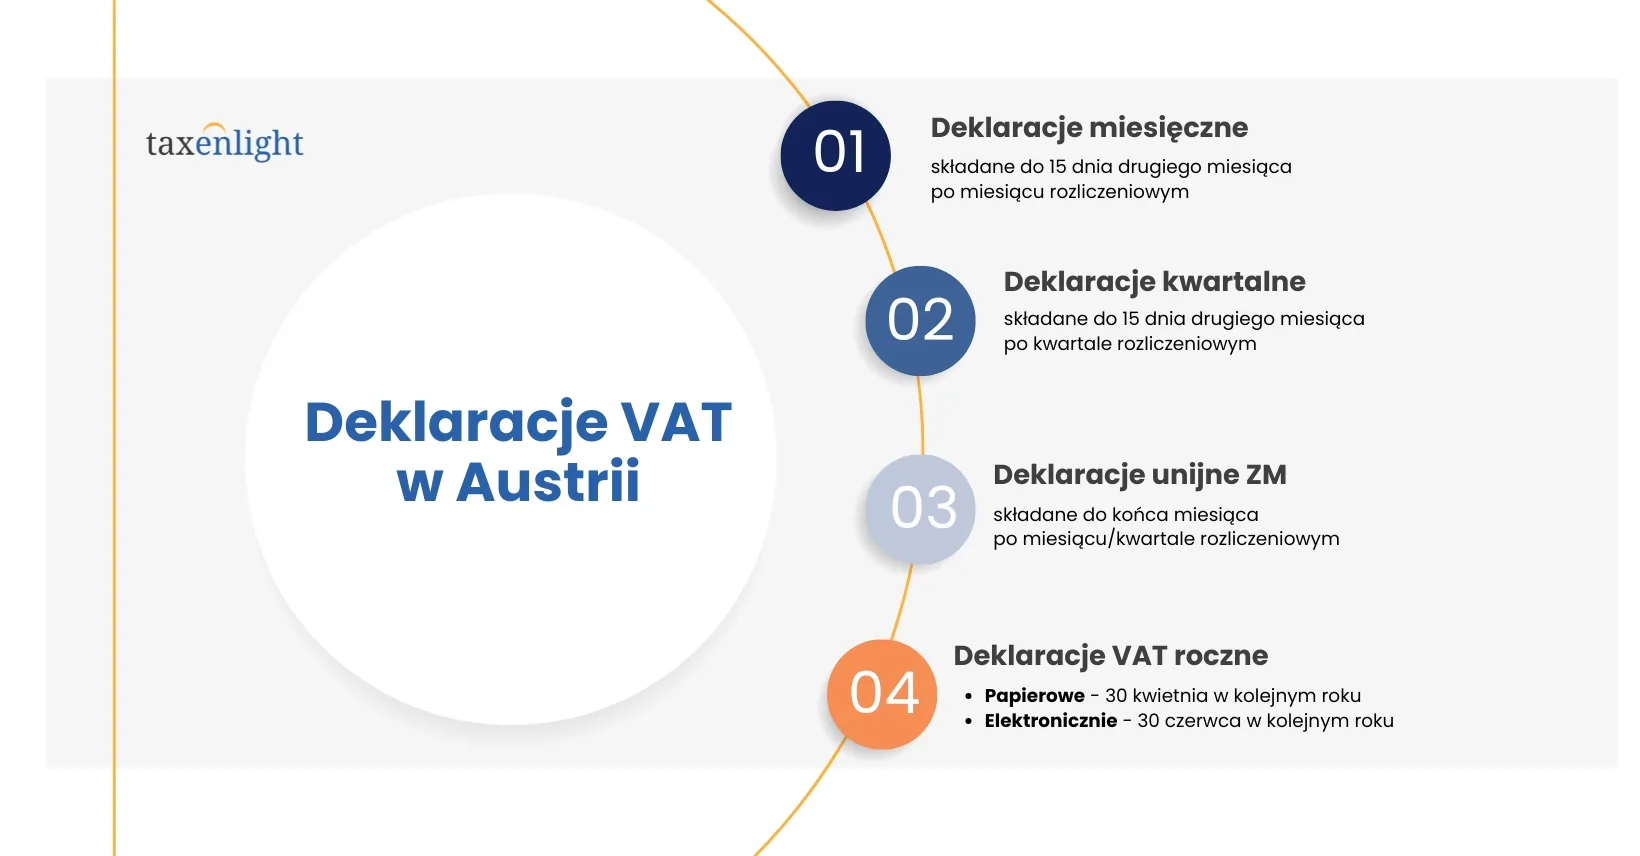
Une entreprise assujettie à la TVA peut déposer des déclarations UVA périodiques et une déclaration U1 annuelle. La fréquence, les échéances et les éventuelles exceptions dépendent du chiffre d'affaires et du statut de chaque contribuable.
UVA
L'UVA sert à déclarer périodiquement la TVA collectée et déductible. Les modalités et l'obligation de soumettre ce formulaire doivent être évaluées selon les règles propres à chaque contribuable.
U1
Le rendement annuel est calculé séparément de l'UVA. L'absence de transactions pendant une période donnée n'implique pas automatiquement l'extinction de toutes les obligations.
INTRASTAT 2026
Les seuils ont été modifiés en 2026 : 5 000 000 € pour les importations intra-UE et 1 200 000 € pour les exportations intra-UE. Les échéances détaillées et les modalités de déclaration RTIC sont décrites dans l’article relatif à la déclaration.
L'absence de transactions n'implique pas automatiquement l'extinction de toutes les obligations. La possibilité de ne pas soumettre de déclaration périodique dépend de la situation de chaque contribuable, tandis que les obligations relatives à la déclaration annuelle et à l'OSS doivent être évaluées séparément.
Factures et factures électroniques en Autriche
La facture doit indiquer le taux correct et le mode de règlement de la transaction. À compter du 1er juillet 2026, les marchandises passant du taux de 10 % à celui de 4,9 % nécessiteront une attention particulière.
Déplacez la table latéralement
| Zone | La règle la plus importante | Que vérifier |
|---|---|---|
| taux de TVA | La classification des marchandises détermine si le taux de 4,9 % ou de 10 % s’applique à compter du 1er juillet 2026. | Délais de livraison, paiements anticipés, ajustements et retours. |
| Charge inversée | Une facture sans TVA autrichienne n'est valable que si le mécanisme s'applique effectivement. | Statut de l'acheteur, lieu d'imposition et désignation requise. |
| Factures électroniques | En 2026, il n'y a pas d'obligation générale d'utiliser la facturation électronique pour toutes les transactions B2B. | Des règles distinctes s'appliquent principalement aux factures destinées à l'administration fédérale autrichienne. |
Consultez le guide sur l'enregistrement à la TVA en Autriche
Vous souhaitez savoir quand l'immatriculation à la TVA est obligatoire en Autriche, quels documents préparer et comment se déroule la procédure ? Ce guide explique étape par étape les règles d'immatriculation des entreprises étrangères.
Remboursement de la TVA en Autriche – quand et comment se faire rembourser la taxe ?
La déduction de la TVA autrichienne n'est possible que pour les achats directement liés à votre activité professionnelle en Autriche. Pour qu'une demande de remboursement de TVA soit acceptée par l'administration fiscale, les factures doivent être correctement établies et contenir toutes les informations requises. Principales conditions pour la déduction de la TVA en Autriche :
- Les factures doivent être établies au nom de votre entreprise et concerner des biens ou des services achetés en Autriche
- Les achats doivent être utilisés à des fins professionnelles à au moins 10 %
- Les contribuables dont le chiffre d'affaires est inférieur à 2 millions d'euros ne peuvent déduire la TVA qu'après paiement (à quelques exceptions près)
Comment récupérer la TVA en Autriche ?
Les entreprises sans numéro de TVA peuvent demander un remboursement de TVA via les procédures européennes (VAT-REF) ou nationales, selon le siège social de l'entreprise
Les entreprises disposant d'un numéro de TVA autrichien soumettent leur demande en ligne ou sur papier à l'administration fiscale autrichienne
Ventes OSS et B2C en Autriche
Le plafond de 10 000 € est un plafond global unique pour l’ensemble de l’UE, et non un plafond spécifique à l’Autriche. Il concerne les ventes à distance de biens et certains services B2C au sein de l’UE, généralement lorsque le professionnel est établi dans un seul pays membre.
TVA dans le pays du consommateur
Une fois le plafond total dépassé, la TVA est généralement due dans le pays du consommateur et peut être réglée via le système OSS ou l'enregistrement local.
Entrepôt, importation et marchandises propres
Cette limite ne s'applique pas aux ventes effectuées depuis un entrepôt situé en Autriche. OSS ne comptabilise pas les importations ni les mouvements non transactionnels de ses propres marchandises vers un entrepôt autrichien.
L'OSS peut réduire le nombre d'enregistrements locaux pour les ventes à distance courantes, mais ne remplace pas un numéro de TVA autrichien dans tous les cas. Consultez les informations relatives au traitement des déclarations de TVA via l'OSS et à l'immatriculation à la TVA en Autriche.

Avez-vous des questions concernant la TVA en Autriche ?
Je serai la personne qui examinera votre situation en matière de TVA. Ensemble, nous déterminerons les obligations de votre entreprise et les prochaines étapes.
Entreposage de marchandises en Autriche
En Autriche, les entrepreneurs utilisent notamment les types d'entrepôts suivants :.
Entrepôts de stock temporaire où les marchandises sont stockées et vendues à la demande
Entrepôts détenus en propre ou externalisés
Les entrepôts fonctionnent selon le modèle 3PL, où vous confiez l'ensemble des services logistiques et de livraison à des prestataires logistiques externes
L’utilisation des services des entrepôts susmentionnés dans certaines situations nécessite une identification avec un numéro de TVA autrichien, que vous utilisiez ou non la procédure OSS.
En Autriche, des places de marché locales permettent la vente via leurs plateformes. Les vendeurs externalisent ensuite la logistique auprès d'entrepôts externes (avec un modèle 3PL plus restreint qu'Amazon FBA). Ces entrepôts sont situés en Autriche. Parmi ces plateformes et boutiques, on trouve :
- Universel.à
- Galaxus.at
- Willhaben.at
- Otto.à
- Niceshops.com
Autoliquidation de la TVA en Autriche – Services B2B, exceptions et obligations en matière de TVA
En Autriche, l'autoliquidation de la TVA signifie que, dans certains cas, l'obligation de la déclarer et de la payer incombe au client. Dans le cadre de transactions B2B avec un prestataire autrichien, le client peut déclarer la TVA dans sa déclaration de revenus et, s'il remplit les conditions requises, la déduire ensuite.
Quel est le principe général de l'autoliquidation de la TVA en Autriche ?
En règle générale, les prestations de services interentreprises (B2B) sont taxées au lieu du siège social de l'acheteur. Concrètement, cela signifie que si une entreprise polonaise fournit un service à une entreprise assujettie à la TVA en Autriche, c'est cette dernière qui peut être tenue de s'acquitter de la taxe.
Grâce à cela, un prestataire de services polonais n'a souvent pas à facturer la TVA autrichienne ni à s'enregistrer à la TVA en Autriche, à condition que le service en question relève de la règle générale et ne figure pas dans la liste des exceptions.
Si vous émettez une facture soumise à l'autoliquidation de la TVA, indiquez uniquement le montant net, omettez le taux de TVA local et précisez clairement le mécanisme d'autoliquidation. En pratique, il est également conseillé de fournir le fondement juridique afin de limiter les risques de contestation.
Comment cela fonctionne-t-il en pratique ?
- 1
Le lieu de prestation du service est l'Autriche.
- 2
Le fournisseur polonais émet une facture sans TVA autrichienne.
- 3
L'acheteur autrichien déclare lui-même la TVA dans son règlement.
- 4
Si la prestation de services est entièrement soumise à l'autoliquidation de la TVA, l'entrepreneur polonais n'est généralement pas tenu de posséder un numéro de TVA intracommunautaire en Autriche.
Quand l'autoliquidation de la TVA peut-elle être appliquée en Autriche ?
Le mécanisme d'autoliquidation s'applique lorsque la réglementation autrichienne transfère l'obligation de régler la TVA à l'acheteur et que la transaction en question ne relève pas des exceptions exigeant un règlement local par le prestataire de services.
- Travaux de construction et de montage – lorsqu'une entreprise étrangère effectue des travaux en Autriche pour un contribuable utilisant un numéro de TVA autrichien.
- Négoce de métaux, de ferraille et de déchets – dans le cadre de transactions sélectionnées portant sur des matières premières secondaires et des matériaux destinés au recyclage.
- Certains biens de grande valeur – par exemple certains processeurs, puces, téléphones ou tablettes – lorsque les conditions locales sont réunies.
- quotas d’émission de CO₂ et droits similaires – lorsque la réglementation prévoit le règlement de la TVA par l’acheteur.
Les exceptions les plus importantes aux règles générales
L’autoliquidation de la TVA en Autriche ne s’applique pas à tous les services B2B. Dans certains cas, le prestataire de services étranger doit facturer la TVA locale et obtenir un numéro de TVA autrichien.
- Services immobiliers – par exemple, gestion, location ou services de conseil concernant un bien immobilier spécifique en Autriche.
- Transport de passagers – La TVA est fixée selon les règles applicables à la portion de trajet traversant l'Autriche.
- Services de traiteur et de restauration – le lieu d’imposition est généralement celui où le service est effectivement rendu.
- Salons, conférences, événements et expositions – certains services liés à l'événementiel en Autriche sont soumis à la TVA locale.
TVA à l'importation en Autriche
Lors de l'importation en provenance d'un pays tiers, la taxe autrichienne EUSt est appliquée. Le calcul se base généralement sur la valeur en douane majorée des droits et frais applicables.
L'importateur peut payer l'EUSt au bureau de douane et la déduire ensuite à l'UVA ou – si les conditions sont remplies – régler la taxe mensuellement par le biais du compte fiscal tenu par le Finanzamt.
Règlement via compte fiscal - les conditions les plus importantes
La solution prévue au paragraphe 3 de l’article 26 de la loi allemande sur la TVA (UStG) n’est pas un « report » automatique accessible à tous les importateurs.
L'importateur est immatriculé à la TVA en Autriche.
Les marchandises sont importées à des fins commerciales.
La déclaration en douane et la comptabilité EUSt ont été correctement remplies.
Vous ne savez pas quelles sont les obligations en matière de TVA applicables à votre entreprise en Autriche ?
Nous vous aiderons à déterminer si vous avez besoin d'un enregistrement à la TVA, quels documents préparer et quelles déclarations soumettre.
Résumé
En 2026, l'analyse de la TVA en Autriche doit commencer par le taux correct, le lieu d'imposition et l'identité de la personne qui doit s'acquitter de la taxe.
Un système OSS peut simplifier le règlement de certaines ventes B2C, et un système PME peut permettre à une entreprise d'un autre pays de l'UE de bénéficier de l'exonération après avoir atteint les seuils requis et obtenu un numéro -EX. Aucun de ces systèmes ne remplace l'analyse des mouvements d'entrepôt, d'importation, de marchandises propres ou des transactions sans autoliquidation.
Nous décrivons en détail la procédure d'obtention d'un UID dans notre guide d'enregistrement et les termes UVA, U1 et INTRASTAT dans notre guide de déclaration. En cas de doute sur les obligations applicables à votre entreprise, contactez Taxenlight.
FAQ – Questions les plus fréquemment posées sur la TVA en Autriche
Le taux normal de TVA est de 20 %. Les taux réduits sont de 13 %, 10 % et, à compter du 1er juillet 2026, de 4,9 % pour certains produits alimentaires de base. Le taux est toujours fixé en fonction du bien ou du service concerné.
L'Autriche a instauré un taux forfaitaire de 4,9 % pour certains produits alimentaires identifiés par leur classification tarifaire. Cette mesure ne s'applique pas automatiquement à tous les produits alimentaires.
Le taux de 4,9 % s'applique uniquement aux produits mentionnés dans la nouvelle réglementation. D'autres marchandises, notamment certains produits alimentaires, peuvent rester soumises au taux de 10 %. C'est la classification du produit, et non la catégorie générale « produit alimentaire », qui est déterminante.
Oui, à condition que les conditions suivantes soient remplies : le chiffre d'affaires en Autriche ne peut pas dépasser 55 000 EUR, le chiffre d'affaires dans l'ensemble de l'UE ne peut pas dépasser 100 000 EUR et l'entreprise doit d'abord s'enregistrer en Pologne et obtenir un numéro se terminant par -EX.
Pas dans tous les cas. OSS peut comptabiliser certaines ventes B2C, mais ne couvre pas l'importation ni le transport de vos propres marchandises. Les ventes en entrepôt et les ventes locales en Autriche peuvent toujours nécessiter un numéro UID.
L’autoliquidation de la TVA ne s’applique que lorsque la loi transfère l’obligation de la payer à l’acheteur pour une transaction donnée. Il ne s’agit pas d’une règle automatique pour toutes les ventes interentreprises.
Oui. Les mouvements de marchandises à destination et en provenance d'un entrepôt autrichien doivent être analysés indépendamment de l'OSS. Cela conduit souvent à une immatriculation et à une déclaration à la TVA locale.
Une entreprise disposant d'un numéro de TVA autrichien déduit généralement l'impôt dans sa déclaration fiscale locale. Une entreprise non immatriculée en Autriche peut utiliser la procédure de remboursement appropriée, telle que le formulaire VAT-REF pour les entités de l'UE, si elle remplit les conditions requises.
Pas automatiquement. La possibilité de se soustraire à l'UVA dépend de la situation particulière du contribuable ; la déclaration annuelle est évaluée séparément et aucune déclaration nulle n'est requise dans le système OSS.