MVA i Østerrike 2026 – satser og regler for bedrifter
Østerriksk moms, eller Umsatzsteuer, inkluderer også en ny sats på 4,9 % for utvalgte basismatvarer fra 1. juli 2026. Veiledningen forklarer satser, omvendt avgiftsplikt, import og fakturering, og fremhever når grensekryssende momsregistrering, grensekryssende momsmeldinger eller støtte for moms på OSS. Detaljer om hvordan du får et UID-nummer og UVA/U1-rapportering finner du i relaterte østerrikske veiledninger.
Momssatser i Østerrike i 2026
Fra 1. juli 2026 er utvalgte basismatvarer underlagt en sats på 4,9 %. Satsen på 10 % har ikke forsvunnet – den gjelder fortsatt for de resterende kategoriene som er spesifisert i forskriftene.
De fleste varer og tjenester
Utvalgte matvarer
Andre angitte kategorier
Utvalgte varer og tjenester
Flytt bordet sidelengs
| Sats | Type | Eksempel på applikasjon |
|---|---|---|
| 20% | Grunnleggende | De fleste varer og tjenester, med mindre det er grunnlag for å anvende redusert sats eller fritak. |
| 4,9% | Fra 1. juli 2026. | Utvalgte basismatvarer angitt etter tolltariffklassifisering, inkludert visse melke- og meieriprodukter, egg, grønnsaker, frukt, korn, mølleprodukter, brød og salt. Satsen gjelder ikke automatisk for all mat. |
| 10% | Redusert | Andre kategorier spesifisert i loven inkluderer matvarer som ikke er underlagt satsen på 4,9 %, medisiner, bøker, persontransport og utleie av boliger. |
| 13% | Spesiell | Inkludert utvalgte kultur- og sportstjenester og spesifikke varer spesifisert i forskriftene. |
| 0% | Fritak med fradragsrett | Inkludert IDT og eksport etter at alle dokumentvilkår er oppfylt. |
For fakturaer, forskuddsbetalinger, rettelser og refusjoner er det viktig å fastslå transaksjonstidspunktet og riktig produktklassifisering. Rapportering av en sats på 10 % i stedet for gjeldende 4,9 % etter 1. juli 2026 kan føre til at MVA-en på fakturaen blir for høyt oppgitt. Se de offisielle BMF-avklaringene og kategorilisten.
Når kan 19 %-satsen gjelde?
En spesiell sats på 19 % kan gjelde for visse transaksjoner som utføres i Jungholz og Mittelberg av bedrifter med registrert kontor, bosted eller etablering der. Denne satsen er ikke automatisk for alt salg til disse regionene.
Før du bruker 19 %, må du bekrefte transaksjonstypen og selgerens status og beliggenhet.
Ser du etter momssatser for andre land i 2026?
Når kan et utenlandsk selskap trenge et østerriksk momsnummer?
Et lokalt UID-nummer kan være nødvendig når et selskap selv avregner en transaksjon som er skattepliktig i Østerrike. Det finnes imidlertid ingen enkelt regel for «første transaksjon» for alle ikke-bosatte – omvendt avgiftsplikt, OSS og fritaket for grenseoverskridende SMB-er må tas i betraktning.
Situasjoner som oftest krever lokal analyse
- lagring av varer i Østerrike og lokalt salg fra dette lageret;
- import av varer til Østerrike kombinert med videre salg;
- bevegelse av egne varer mellom EU-land;
- B2C-salg som ikke kan avregnes via OSS;
- leveranser eller tjenester som den østerrikske kjøperen ikke betaler merverdiavgift for via omvendt avgiftsplikt.
OSS-grensen på 10 000 euro alene er ikke en registreringsterskel i Østerrike. Det er den kombinerte EU-grensen for spesifikt B2C-salg. Lagring i Østerrike, import og flytting av dine egne varer vurderes separat.
UID-nummer
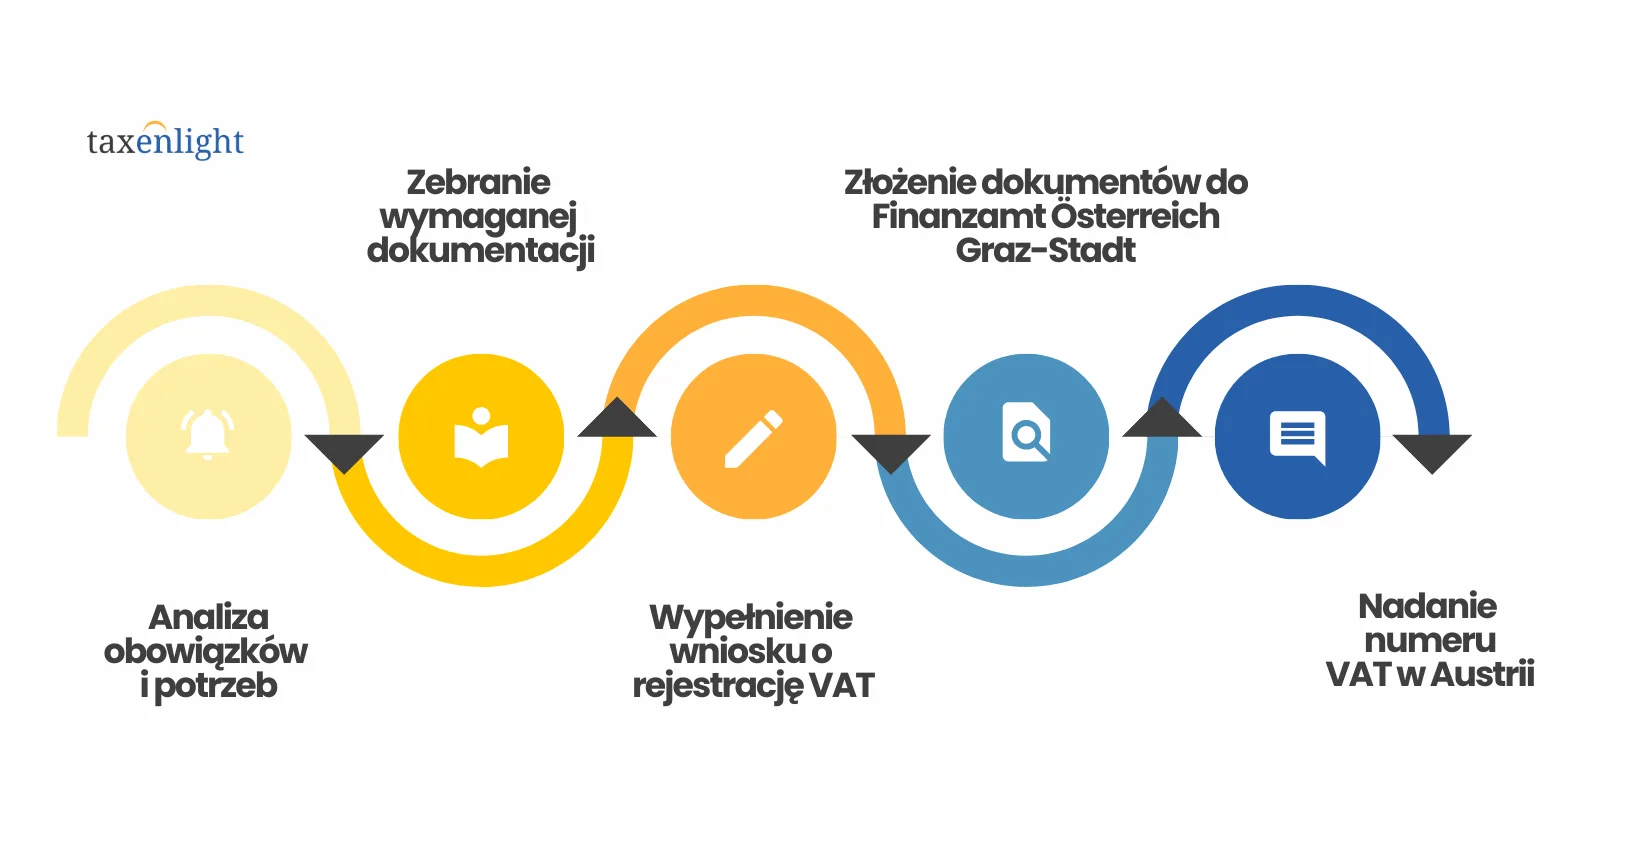
Det østerrikske momsnummeret har prefikset ATU og åtte sifre. Detaljer om dokumentene, Verf19-skjemaet, relevant myndighet og prosedyren for å få et UID finnes i en egen veiledning.
Sjekk MVA-registrering i Østerrike og prosedyren for å få et UID-nummer
Er du usikker på om du trenger et UID-nummer?
Vi vil analysere lageret, leveringsretningen, importen, OSS, SME og omvendt avregning.
Bestill en gratis konsultasjonGrenseoverskridende SMB-fritak i Østerrike
Fra 2025 kan et selskap basert i et annet EU-land dra nytte av unntaket for små bedrifter i Østerrike etter å ha registrert seg i landet der det har sitt registrerte kontor og fått et nummer som slutter på -EX.
Tre viktige forhold
- €55 000 – omsetningsgrense i Østerrike for foregående og inneværende år;
- €100 000 – EU-omfattende årlig omsetningsgrense for foregående og inneværende år;
- -EX-nummer - unntaket trer først i kraft etter at det er innvilget av etableringslandet.
Fritaket fungerer ikke automatisk
En toleranse på 10 % kan gjelde for overskridelse av den østerrikske grensen, men det er ingen tilsvarende toleranse for EU-grensen på €100 000. Den fullstendige varslingsprosedyren og konsekvensene av å overskride grensene er beskrevet i registreringsartikkelen.
Sjekk detaljert informasjon om momsdeklarasjoner i Østerrike
Vi har samlet detaljerte krav, prosedyrer, unntak og regler for feilretting på ett lettlest sted. Unngå straffer og sørg for at du oppfyller alle lokale forpliktelser.
Hvordan ser den nåværende oppgjøret av østerriksk moms ut?
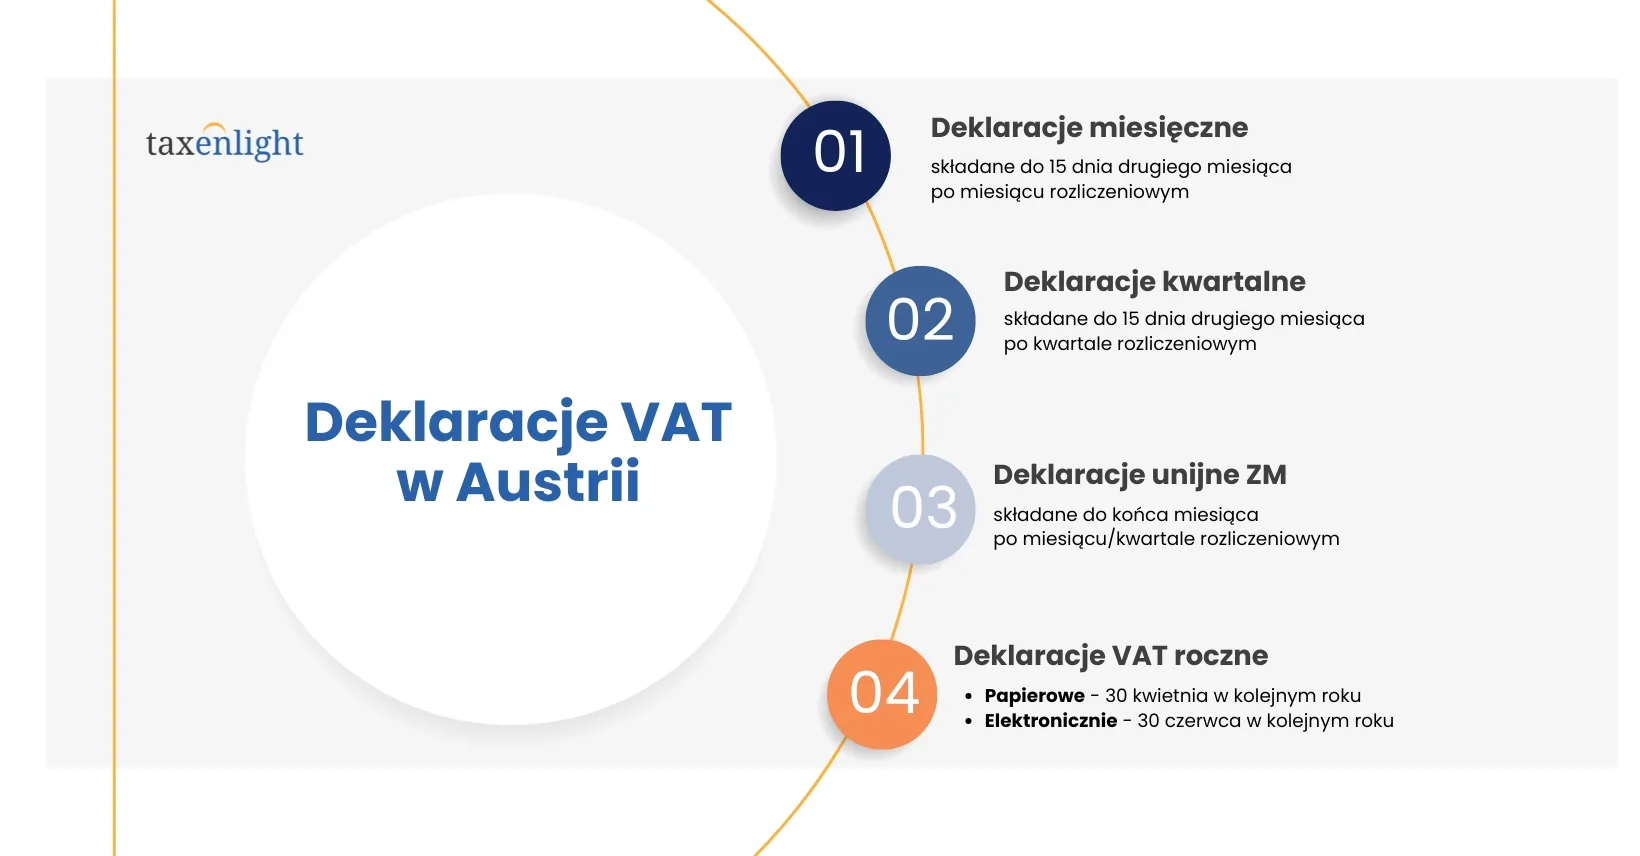
Et momsregistrert selskap kan sende inn periodiske UVA-meldinger og en årlig U1-melding. Hyppigheten, fristene og mulige unntak avhenger av omsetningen og statusen til den enkelte skattyter.
UVA
UVA brukes til å periodisk rapportere utgående og inngående merverdiavgift. Tidspunktet og plikten til å sende inn skjemaet må vurderes i henhold til reglene som er spesifikke for den gitte skattyter.
U1
Årsavkastningen vurderes separat fra UVA. Fravær av transaksjoner i løpet av en gitt periode betyr ikke automatisk at alle forpliktelser er oppfylt.
INTRASTAT 2026
Terskelverdiene endret seg i 2026: €5 000 000 for import innen EU og €1 200 000 for eksport innen EU. Detaljerte frister og RTIC-rapportering er beskrevet i erklæringsartikkelen.
Fravær av transaksjoner betyr ikke automatisk at alle forpliktelser er oppfylt. Muligheten for å ikke sende inn periodisk UVA avhenger av forholdene for en spesifikk skattyter, mens årsavkastningen og OSS-forpliktelsene bør vurderes separat.
Sjekk østerrikske moms-, UVA- og U1-deklarasjoner og frister
Fakturaer og e-fakturaer i Østerrike
Fakturaen skal gjenspeile riktig sats og oppgjørsmetode for transaksjonen. Fra 1. juli 2026 krever varer som går fra 10 %-satsen til 4,9 % spesiell oppmerksomhet.
Flytt bordet sidelengs
| Område | Den viktigste regelen | Hva du bør sjekke |
|---|---|---|
| MVA-sats | Klassifiseringen av varene avgjør om 4,9 % eller 10 % gjelder fra 1. juli 2026. | Leveringstid, forskuddsbetalinger, justeringer og returer. |
| Omvendt avgift | En faktura uten østerriksk moms er bare gyldig dersom mekanismen faktisk gjelder. | Kjøperstatus, beskatningssted og nødvendig betegnelse. |
| E-fakturaer | I 2026 er det ingen generell forpliktelse til å bruke e-fakturering for alle B2B-transaksjoner. | Separate regler gjelder primært for fakturaer for den østerrikske føderale administrasjonen. |
Sjekk ut veiledningen for momsregistrering i Østerrike
Vil du vite når momsregistrering er obligatorisk i Østerrike, hvilke dokumenter du må utarbeide, og hvordan hele prosessen ser ut? Vi har satt sammen denne veiledningen, som forklarer registreringsreglene for utenlandske selskaper trinn for trinn.
MVA-refusjon i Østerrike – når og hvordan får man tilbake skatten?
Fradrag for østerriksk moms er kun mulig for kjøp som er direkte relatert til din forretningsvirksomhet i Østerrike. For at en søknad om momsrefusjon skal bli godkjent av skattekontoret, må fakturaene være korrekt utstedt og inneholde all nødvendig informasjon. Viktige krav for fradrag av moms i Østerrike:
- Fakturaer må utstedes til bedriftens opplysninger og gjelde varer eller tjenester kjøpt i Østerrike
- Kjøp må brukes til forretningsformål, minst 10 %
- Skattebetalere med en omsetning under 2 millioner euro kan kun trekke fra moms etter betaling (med noen unntak)
Hvordan kan man få tilbake moms i Østerrike?
Bedrifter uten momsnummer kan søke om momsrefusjon gjennom EU-prosedyrer (MVA-REF) eller nasjonale prosedyrer, avhengig av selskapets registrerte kontor
Selskaper med et østerriksk momsnummer sender inn søknaden sin på nett eller på papir til det østerrikske skattekontoret
OSS- og B2C-salg til Østerrike
Grensen på 10 000 euro er en samlet grense for hele EU, ikke en separat grense for Østerrike. Den dekker fjernsalg av varer innenfor Fellesskapet og visse B2C-tjenester, vanligvis når den næringsdrivende bare er basert i ett EU-land.
MVA i forbrukerens land
Når den totale grensen er overskredet, forfaller vanligvis MVA i forbrukerens land, og denne kan betales gjennom OSS eller lokal registrering.
Lager, import og egne varer
Grensen gjelder ikke for salg fra et lager i Østerrike. OSS tar ikke hensyn til import eller ikke-transaksjonelle bevegelser av egne varer til et østerriksk lager.
OSS kan redusere antallet lokale registreringer for typisk fjernsalg, men det erstatter ikke et østerriksk MVA-nummer i alle situasjoner. Sjekk ut OSS MVA-returbehandling og MVA-registrering i Østerrike.

Har du spørsmål om moms i Østerrike?
Det er jeg som skal diskutere din momssituasjon. Sammen skal vi avgjøre bedriftens forpliktelser og hva som skal gjøres videre.
Varelagring i Østerrike
Lagertypene i Østerrike som brukes av gründere inkluderer:.
Avropslagre der varer lagres og selges på forespørsel
Egne eller eksterne lager
Lagerdriften er i 3PL-modellen, der du overlater all logistikk og leveringstjenester til eksterne logistikkoperatører
Bruk av tjenestene til de ovennevnte lagrene krever i visse situasjoner identifikasjon med et østerriksk MVA-nummer, uavhengig av om du også bruker OSS-prosedyren.
I Østerrike opererer lokale markedsplasser, som muliggjør salg gjennom plattformene sine. Selgerne outsourcer deretter logistikk til eksterne lagre ved hjelp av en 3PL-modell (med et smalere omfang enn Amazon FBA). Disse har lagre i Østerrike. Disse plattformene og butikkene inkluderer:
- Universal.at
- Galaxus.at
- Willhaben.at
- Otto.at
- Niceshops.com
Omvendt avgiftsplikt i Østerrike – B2B-tjenester, unntak og momsplikter
Omvendt avgiftsplikt i Østerrike betyr at i visse tilfeller flyttes plikten til å betale mva. fra leverandøren til mottakeren av tjenesten. I B2B-transaksjoner med en østerriksk entreprenør kan mottakeren rapportere mva. på selvangivelsen og deretter, hvis de oppfyller vilkårene, trekke den fra på sin side.
Hva er det generelle prinsippet for omvendt avgiftsplikt i Østerrike?
Vanligvis beskattes B2B-tjenester der kjøperens registrerte kontor ligger. I praksis betyr dette at hvis et polsk selskap leverer en tjeneste til et selskap som er registrert for merverdiavgift i Østerrike, kan den østerrikske mottakeren være ansvarlig for å betale avgiften.
Takket være dette trenger en polsk tjenesteleverandør ofte ikke å belaste østerriksk moms på fakturaen eller gjennomgå momsregistrering i Østerrike, så lenge den aktuelle tjenesten faller inn under hovedregelen og ikke faller inn under listen over unntak.
Hvis du utsteder en faktura med omvendt avregning, oppgi kun nettobeløpet, utelat den lokale mva-satsen og angi tydelig mekanismen for omvendt avregning. I praksis er det også verdt å oppgi det juridiske grunnlaget for å redusere risikoen for at dokumentet blir bestridt.
Hvordan fungerer dette i praksis?
- 1
Tjenestens leveringssted er Østerrike.
- 2
Den polske leverandøren utsteder en faktura uten østerriksk moms.
- 3
Den østerrikske kjøperen rapporterer selv mva. i oppgjøret sitt.
- 4
Hvis tjenesten er fullt ut underlagt omvendt avgiftsplikt, er den polske entreprenøren vanligvis ikke pålagt å ha et lokalt MVA-nummer i Østerrike.
Når kan omvendt avgiftsplikt anvendes i Østerrike?
Mekanismen for omvendt avgiftsplikt gjelder når østerrikske forskrifter flytter plikten til å betale mva. over på kjøperen, og den aktuelle transaksjonen ikke faller inn under unntakene som krever lokal oppgjør av tjenesteleverandøren.
- Bygge- og monteringsarbeid – når et utenlandsk selskap utfører arbeid i Østerrike for en skattyter som bruker et østerriksk momsnummer.
- Handel med metaller, skrap og avfall – i utvalgte transaksjoner som involverer sekundære råvarer og materialer for resirkulering.
- Utvalgte varer med høy verdi – f.eks. visse prosessorer, brikker, telefoner eller nettbrett når lokale forhold er oppfylt.
- CO₂-utslippskvoter og lignende rettigheter – når regelverket gir bestemmelser om momsoppgjør fra kjøpers side.
De viktigste unntakene fra de generelle reglene
Omvendt avgiftsplikt i Østerrike gjelder ikke for alle B2B-tjenester. I noen tilfeller må den utenlandske tjenesteleverandøren fortsatt kreve inn lokal MVA og innhente et østerriksk MVA-nummer.
- Eiendomstjenester – f.eks. forvaltning, utleie eller rådgivningstjenester knyttet til en spesifikk eiendom i Østerrike.
- Persontransport – MVA avregnes i henhold til reglene som gjelder for strekningen som går gjennom Østerrike.
- Catering- og restauranttjenester – beskatningsstedet er vanligvis stedet der tjenesten faktisk utføres.
- Messer, konferanser, arrangementer og utstillinger – noen arrangementsrelaterte tjenester i Østerrike er underlagt lokal moms.
Importmoms i Østerrike
Ved import fra et tredjeland pålegges den østerrikske EUSt-importavgiften. Grunnlaget er vanligvis tollverdien pluss gjeldende avgifter og kostnader.
Importøren kan betale EUSt til tollkontoret og deretter trekke den fra hos UVA, eller – hvis vilkårene er oppfylt – betale avgiften månedlig via skattekontoen som forvaltes av Finanzamt.
Oppgjør via skattekonto – de viktigste betingelsene
Løsningen i henhold til § 26 paragraf 3 UStG er ikke en automatisk «utsettelse» som er tilgjengelig for alle importører.
Importøren er registrert for merverdiavgift i Østerrike.
Varer importeres til forretningsformål.
Tolldeklarasjonen og EUSt-regnskapet var korrekt merket.
Er du usikker på hvilke momsplikter som gjelder for bedriften din i Østerrike?
Vi hjelper deg med å avgjøre om du trenger MVA-registrering, hvilke dokumenter du må utarbeide og hvilke deklarasjoner du må sende inn.
Sammendrag
I 2026 må momsanalysen i Østerrike starte med riktig sats, beskatningssted og hvem som skal betale avgiften.
Et OSS-system kan forenkle oppgjøret av visse B2C-salg, og en SMB kan tillate et selskap fra et annet EU-land å dra nytte av unntaket etter å ha oppfylt grensene og fått et -EX-nummer. Ingen av disse systemene erstatter analyse av lager, import, egne varebevegelser eller transaksjoner uten omvendt avgiftsplikt.
Vi beskriver den detaljerte prosedyren for å få et UID i vår registreringsveiledning, og begrepene UVA, U1 og INTRASTAT i vår deklarasjonsveiledning. Hvis du er usikker på hvilken forpliktelse som gjelder for din bedrift, kan du kontakte Taxenlight.
FAQ – de vanligste spørsmålene om moms i Østerrike
Standard momssats er 20 %. Reduserte satser er 13 %, 10 % og – fra 1. juli 2026 – 4,9 % for utvalgte basismatvarer. Satsen er alltid satt for den spesifikke varen eller tjenesten.
Østerrike innførte en fast sats på 4,9 % for utvalgte matvarer identifisert etter tolltariff. Endringen gjaldt ikke automatisk for alle matvarer.
Satsen på 4,9 % gjelder kun for produkter som er oppført i de nye forskriftene. Andre varer, inkludert noen matvarer, kan fortsatt være underlagt satsen på 10 %. Produktets klassifisering, ikke den generelle kategorien «mat», er avgjørende.
Ja, forutsatt at følgende betingelser er oppfylt: omsetningen i Østerrike kan ikke overstige 55 000 euro, omsetningen i hele EU kan ikke overstige 100 000 euro, og selskapet må først registrere seg i Polen og få et nummer som slutter på -EX.
Ikke i alle situasjoner. OSS kan ta hensyn til visse B2C-salg, men dekker ikke import eller bevegelse av dine egne varer. Lagersalg og lokalt salg i Østerrike kan fortsatt kreve et UID-nummer.
Omvendt avgiftsplikt gjelder bare når loven flytter plikten til å betale mva. til kjøperen for en gitt transaksjon. Det er ikke en automatisk regel for alle B2B-salg.
Ja. Varebevegelser inn i og fra et østerriksk lager må analyseres uavhengig av OSS. Dette fører ofte til lokal MVA-registrering og rapportering.
Et selskap med et østerriksk MVA-nummer trekker vanligvis fra skatt i sin lokale skattemelding. Et selskap uten lokal registrering kan bruke riktig refusjonsprosedyre, for eksempel MVA-REF for EU-enheter, hvis det oppfyller vilkårene.
Ikke automatisk. Muligheten til å velge bort UVA avhenger av skattyterens spesifikke omstendigheter; den årlige selvangivelsen vurderes separat, og OSS-systemet krever null selvangivelse.