IVA in Austria nel 2026: aliquote e norme per le imprese
L'IVA austriaca, o Umsatzsteuer, prevede anche una nuova aliquota del 4,9% per alcuni prodotti alimentari di base a partire dal 1° luglio 2026. La guida illustra le aliquote, il meccanismo dell'inversione contabile, l'importazione e la fatturazione, e mette in evidenza i casi in cui la registrazione IVA transfrontaliera, le dichiarazioni IVA transfrontaliere o il supporto del sistema OSS IVA. Ulteriori dettagli su come ottenere un codice UID e sulla rendicontazione UVA/U1 sono disponibili nelle relative guide austriache.
Aliquote IVA in Austria nel 2026
A partire dal 1° luglio 2026, alcuni prodotti alimentari di base selezionati sono soggetti a un'aliquota del 4,9%. L'aliquota del 10% non è stata eliminata e continua ad applicarsi alle restanti categorie specificate nel regolamento.
La maggior parte dei beni e servizi
Prodotti alimentari selezionati
Altre categorie indicate
Beni e servizi selezionati
Spostare il tavolo lateralmente
| Valutare | Tipo | Esempio di applicazione |
|---|---|---|
| 20% | Di base | La maggior parte dei beni e servizi, a meno che non sussistano i presupposti per applicare un'aliquota ridotta o un'esenzione. |
| 4,9% | A partire dal 1° luglio 2026. | Prodotti alimentari di base selezionati, indicati dalla classificazione tariffaria, tra cui alcuni tipi di latte e derivati, uova, verdura, frutta, cereali, prodotti molitori, pane e sale. L'aliquota non si applica automaticamente a tutti gli alimenti. |
| 10% | Ridotto | Altre categorie specificate nella legge includono alcuni alimenti non soggetti all'aliquota del 4,9%, medicinali, libri, trasporto passeggeri e affitti residenziali. |
| 13% | Speciale | Sono inclusi determinati servizi culturali e sportivi e specifici beni indicati nei regolamenti. |
| 0% | Esenzione con diritto di deduzione | Incluso IDT ed esportazione dopo aver soddisfatto tutte le condizioni documentali. |
Per fatture, acconti, rettifiche e rimborsi, è importante determinare il momento della transazione e la corretta classificazione del prodotto. L'applicazione di un'aliquota del 10% anziché del 4,9% previsto dopo il 1° luglio 2026 potrebbe comportare un'IVA sovrastimata in fattura. Si prega di consultare i chiarimenti ufficiali del BMF e l'elenco delle categorie.
Quando si applica l'aliquota del 19%?
Un'aliquota speciale del 19% può essere applicata ad alcune transazioni effettuate a Jungholz e Mittelberg da imprese che vi hanno sede legale, residenza o stabilimento. Tale aliquota non è automatica per tutte le vendite in queste regioni.
Prima di applicare l'aliquota del 19%, verifica il tipo di transazione, lo stato del venditore e la sua ubicazione.
Cerchi informazioni sulle aliquote IVA di altri paesi per il 2026?
In quali casi un'azienda straniera potrebbe aver bisogno di un numero di partita IVA austriaco?
Un codice UID locale potrebbe essere necessario quando un'azienda effettua direttamente il regolamento di una transazione tassabile in Austria. Tuttavia, non esiste un'unica regola sulla "prima transazione" valida per tutti i non residenti: occorre tenere conto dell'inversione contabile, del regime OSS e dell'esenzione per le PMI transfrontaliere.
Situazioni che più spesso richiedono un'analisi locale
- stoccaggio delle merci in Austria e vendita locale da questo magazzino;
- importazione di merci in Austria combinata con successiva vendita;
- circolazione dei propri beni tra i paesi dell'UE;
- Vendite B2C che non possono essere regolate tramite OSS;
- forniture o servizi per i quali l'acquirente austriaco non versa l'IVA tramite inversione contabile.
Il limite di 10.000 euro previsto dal sistema OSS non costituisce di per sé una soglia di registrazione in Austria. Si tratta del limite combinato UE per specifiche vendite B2C. Il magazzinaggio in Austria, l'importazione e il trasporto delle proprie merci sono considerati separatamente.
numero UID
Il codice IVA austriaco ha il prefisso ATU ed è composto da otto cifre. Informazioni dettagliate sui documenti, il modulo Verf19, l'autorità competente e la procedura per ottenere il codice UID sono disponibili in una guida separata.
Verifica la registrazione IVA in Austria e la procedura per ottenere un numero UID
Non sai se ti serve un numero UID?
Analizzeremo il magazzino, la direzione di consegna, l'importazione, l'OSS, le PMI e l'inversione contabile.
Prenota una consulenza gratuitaEsenzione transfrontaliera per le PMI in Austria
A partire dal 2025, un'azienda con sede in un altro paese dell'UE potrà beneficiare dell'esenzione per le piccole imprese in Austria, previa registrazione nel paese della propria sede legale e ottenimento di un numero che termina con -EX.
Tre condizioni chiave
- €55.000 – limite di fatturato in Austria per l'anno precedente e per quello in corso;
- €100.000 – Limite di fatturato annuo a livello UE per l'anno precedente e per quello in corso;
- -Numero EX - l'esenzione è valida solo dopo essere stata concessa dal paese di stabilimento.
L'esenzione non funziona automaticamente
Potrebbe essere applicata una tolleranza del 10% per il superamento del limite austriaco, ma non è prevista una tolleranza corrispondente per il limite UE di 100.000 euro. La procedura di notifica completa e le conseguenze del superamento dei limiti sono descritte nell'articolo sulla registrazione.
Consulta informazioni dettagliate sulle dichiarazioni IVA in Austria
Abbiamo raccolto requisiti dettagliati, procedure, eccezioni e regole di correzione degli errori in un unico documento di facile consultazione. Evitate sanzioni e assicuratevi di rispettare tutti gli obblighi locali.
Come si articola attualmente il sistema di liquidazione dell'IVA in Austria?
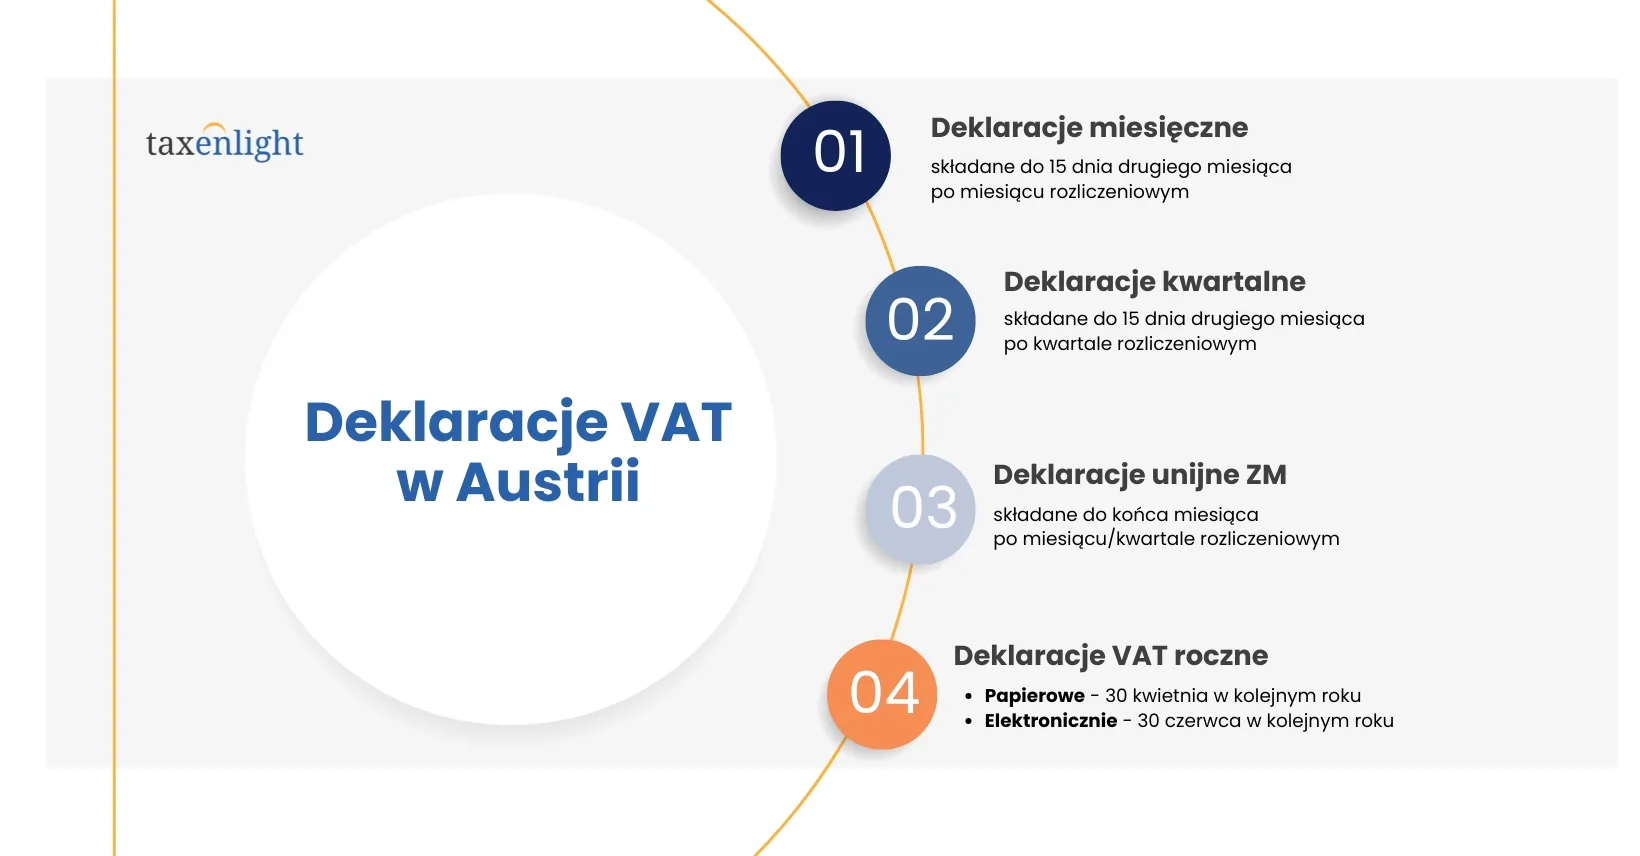
Un'azienda registrata ai fini IVA può presentare periodicamente le dichiarazioni UVA e una dichiarazione U1 annuale. La frequenza, le scadenze e le possibili eccezioni dipendono dal fatturato e dallo status del singolo contribuente.
UVA
Il modulo UVA viene utilizzato per la rendicontazione periodica dell'IVA a debito e a credito. Le tempistiche e l'obbligo di presentazione del modulo devono essere valutati in base alle norme specifiche del singolo contribuente.
U1
La dichiarazione annuale viene valutata separatamente dall'UVA. L'assenza di transazioni durante un determinato periodo non implica automaticamente l'adempimento di tutti gli obblighi.
INTRASTAT 2026
Le soglie sono cambiate nel 2026: 5.000.000 di euro per le importazioni intracomunitarie e 1.200.000 di euro per le esportazioni intracomunitarie. Le scadenze dettagliate e le modalità di rendicontazione RTIC sono descritte nell'articolo della dichiarazione.
L'assenza di transazioni non implica automaticamente l'adempimento di tutti gli obblighi. La possibilità di non presentare la dichiarazione UVA periodica dipende dalle condizioni specifiche del singolo contribuente, mentre gli obblighi relativi alla dichiarazione annuale e all'OSS devono essere valutati separatamente.
Verifica le dichiarazioni e le scadenze relative all'IVA, UVA e U1 in Austria
Fatture e fatture elettroniche in Austria
La fattura deve riportare l'aliquota e la modalità di pagamento della transazione corrette. A partire dal 1° luglio 2026, le merci soggette all'aliquota del 10% e a quella del 4,9% richiedono particolare attenzione.
Spostare il tavolo lateralmente
| Zona | La regola più importante | Cosa controllare |
|---|---|---|
| aliquota IVA | La classificazione delle merci determina se si applica un'aliquota del 4,9% o del 10% a partire dal 1° luglio 2026. | Tempi di consegna, pagamenti anticipati, rettifiche e resi. |
| Carica inversa | Una fattura senza IVA austriaca è valida solo se il meccanismo si applica effettivamente. | Stato dell'acquirente, luogo di tassazione e designazione richiesta. |
| Fatture elettroniche | Nel 2026 non sussiste più alcun obbligo generale di utilizzare la fatturazione elettronica per tutte le transazioni B2B. | Norme separate si applicano principalmente alle fatture destinate all'amministrazione federale austriaca. |
Consulta la guida alla registrazione IVA in Austria
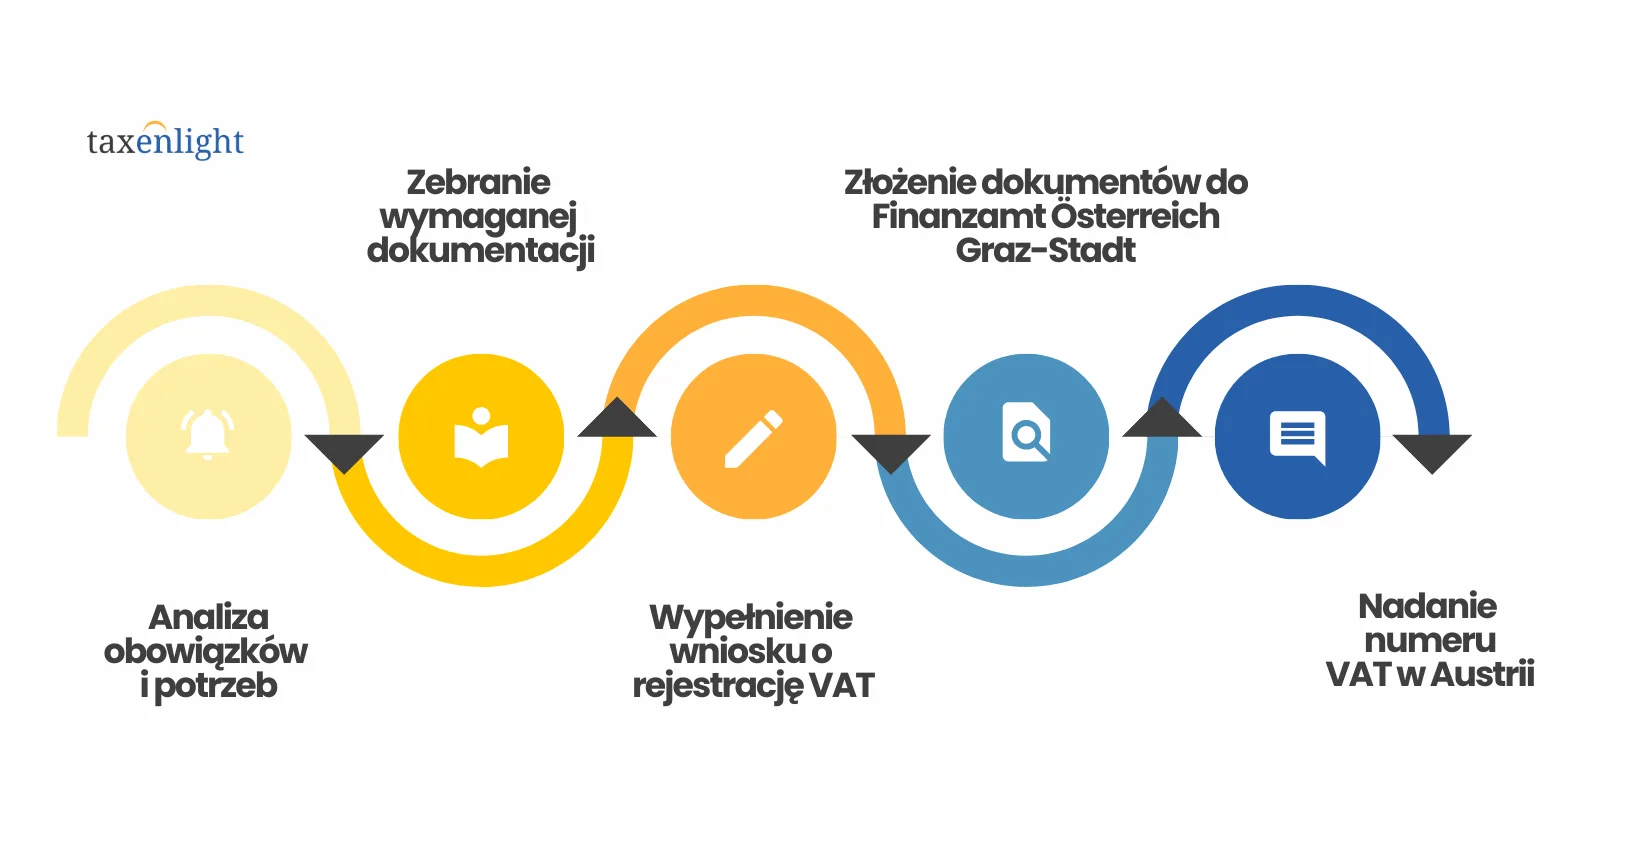
Vuoi sapere quando la registrazione IVA è obbligatoria in Austria, quali documenti devi preparare e qual è l'intero processo? Abbiamo creato questa guida che spiega passo dopo passo le regole di registrazione per le società estere.
Rimborso IVA in Austria: quando e come ottenere il rimborso?
La detrazione dell'IVA austriaca è possibile solo per gli acquisti direttamente correlati alla propria attività commerciale in Austria. Affinché la richiesta di rimborso IVA venga accettata dall'ufficio delle imposte, le fatture devono essere emesse correttamente e contenere tutte le informazioni richieste. Requisiti fondamentali per la detrazione dell'IVA in Austria:
- Le fatture devono essere emesse a nome della vostra azienda e riferirsi a beni o servizi acquistati in Austria
- Gli acquisti devono essere utilizzati per scopi aziendali almeno il 10%
- I contribuenti con un fatturato inferiore a 2 milioni di euro possono detrarre l'IVA solo dopo il pagamento (con alcune eccezioni)
Come recuperare l'IVA in Austria?
Le aziende sprovviste di partita IVA possono richiedere il rimborso dell'IVA tramite le procedure UE (VAT-REF) o nazionali, a seconda della sede legale dell'azienda
Le aziende in possesso di un numero di partita IVA austriaco presentano la domanda online o in formato cartaceo all'ufficio delle imposte austriaco
Vendite OSS e B2C in Austria
Il limite di 10.000 euro è un limite unico complessivo per l'intera UE, non un limite separato per l'Austria. Si applica alle vendite a distanza intracomunitarie di beni e a determinati servizi B2C, generalmente quando il professionista ha sede in un solo paese dell'UE.
IVA nel paese del consumatore
Una volta superato il limite massimo, l'IVA è generalmente dovuta nel paese del consumatore e può essere versata tramite il sistema OSS o la registrazione locale.
Magazzino, importazione e merci proprie
Il limite non si applica alle vendite effettuate da un magazzino situato in Austria. OSS non tiene conto delle importazioni o dei movimenti non transazionali delle proprie merci verso un magazzino austriaco.
Il sistema OSS può ridurre il numero di registrazioni locali per le tipiche vendite a distanza, ma non sostituisce in ogni situazione il numero di partita IVA austriaco. Per maggiori informazioni, consulta la sezione relativa alla procedura di dichiarazione IVA tramite OSS e alla registrazione IVA in Austria.

Avete domande sull'IVA in Austria?
Sarò io a discutere della vostra situazione IVA. Insieme, determineremo gli obblighi della vostra azienda e i passi successivi.
Deposito merci in Austria
I tipi di magazzini utilizzati dagli imprenditori in Austria includono:.
Magazzini call-off stock dove le merci vengono immagazzinate e vendute su richiesta
Magazzini propri o esternalizzati
I magazzini funzionano secondo il modello 3PL, in cui tutti i servizi logistici e di consegna vengono affidati a operatori logistici esterni
L'utilizzo dei servizi dei magazzini sopra menzionati in determinate situazioni richiede l'identificazione con un numero di partita IVA austriaco, indipendentemente dal fatto che si utilizzi o meno la procedura OSS.
In Austria operano marketplace locali che consentono le vendite attraverso le loro piattaforme. I venditori esternalizzano poi la logistica a magazzini esterni utilizzando un modello 3PL (con un ambito più ristretto rispetto ad Amazon FBA). Questi magazzini si trovano in Austria. Tra queste piattaforme e questi negozi figurano:
- Universal.at
- Galaxus.at
- Willhaben.at
- Otto.at
- Niceshops.com
Reverse charge in Austria – Servizi B2B, eccezioni e obblighi IVA
In Austria, il meccanismo dell'inversione contabile (reverse charge) prevede che, in determinati casi, l'obbligo di versare l'IVA si trasferisca dal fornitore al destinatario del servizio. Nelle transazioni B2B con un fornitore austriaco, il destinatario può dichiarare l'IVA nella propria dichiarazione dei redditi e, se ne soddisfa i requisiti, detrarla.
Qual è il principio generale dell'inversione contabile in Austria?
In genere, i servizi B2B sono tassati nel luogo in cui ha sede legale l'acquirente. In pratica, ciò significa che se un'azienda polacca fornisce un servizio a un'azienda registrata ai fini IVA in Austria, il destinatario austriaco potrebbe essere responsabile del versamento dell'imposta.
Grazie a ciò, un fornitore di servizi polacco spesso non è tenuto ad addebitare l'IVA austriaca in fattura né a registrarsi ai fini IVA in Austria, a condizione che il servizio in questione rientri nella regola generale e non sia incluso nell'elenco delle eccezioni.
Se emetti una fattura con inversione contabile, indica solo l'importo netto, ometti l'aliquota IVA locale e specifica chiaramente il meccanismo di inversione contabile. In pratica, è anche consigliabile fornire la base giuridica per ridurre il rischio di contestazioni del documento.
Come funziona nella pratica?
- 1
Il luogo di fornitura del servizio è l'Austria.
- 2
Il fornitore polacco emette una fattura senza IVA austriaca.
- 3
L'acquirente austriaco stesso dichiara l'IVA nel suo pagamento.
- 4
Se il servizio è interamente soggetto al meccanismo dell'inversione contabile, l'imprenditore polacco di solito non è tenuto ad avere un numero di partita IVA locale in Austria.
Quando è possibile applicare la tariffa inversa in Austria?
Il meccanismo dell'inversione contabile si applica quando la normativa austriaca trasferisce l'obbligo di versare l'IVA all'acquirente e la transazione in questione non rientra nelle eccezioni che prevedono il versamento locale da parte del fornitore di servizi.
- Lavori di costruzione e montaggio : quando un'azienda straniera esegue lavori in Austria per un contribuente che utilizza un numero di partita IVA austriaco.
- Commercio di metalli, rottami e rifiuti – in determinate transazioni che coinvolgono materie prime secondarie e materiali destinati al riciclaggio.
- Alcuni beni di alto valore , ad esempio determinati processori, chip, telefoni o tablet, a condizione che siano soddisfatte le condizioni locali.
- quote di emissione di CO₂ e diritti analoghi – quando la normativa prevede il versamento dell'IVA da parte dell'acquirente.
Le eccezioni più importanti alle regole generali
In Austria, il meccanismo dell'inversione contabile non si applica a tutti i servizi B2B. In alcuni casi, il fornitore di servizi estero deve comunque applicare l'IVA locale e ottenere un numero di partita IVA austriaco.
- Servizi immobiliari , ad esempio gestione, locazione o consulenza relativi a uno specifico immobile in Austria.
- Trasporto passeggeri – L'IVA viene calcolata secondo le norme applicabili al tratto di percorso che attraversa l'Austria.
- Servizi di ristorazione e catering : il luogo di tassazione è generalmente il luogo in cui il servizio viene effettivamente prestato.
- Fiere, conferenze, eventi e mostre : alcuni servizi correlati agli eventi in Austria sono soggetti all'IVA locale.
Imposta IVA in Austria
Quando si importa da un paese terzo, viene applicata l'imposta di importazione austriaca EUSt. La base imponibile è generalmente costituita dal valore doganale più i dazi e le spese applicabili.
L'importatore può pagare l'EUSt all'ufficio doganale e poi detrarla dall'UVA oppure, se sussistono le condizioni, versare l'imposta mensilmente tramite il conto fiscale gestito dal Finanzamt.
Pagamento tramite conto fiscale: le condizioni più importanti
La soluzione prevista dall'articolo 26, paragrafo 3, della legge tedesca sull'importazione (UStG) non è un "differimento" automatico disponibile per ogni importatore.
L'importatore è registrato ai fini IVA in Austria.
Le merci vengono importate per scopi commerciali.
La dichiarazione doganale e la contabilizzazione dell'IVA sono state correttamente compilate.
Non sai quali obblighi IVA si applicano alla tua azienda in Austria?
Vi aiuteremo a stabilire se avete bisogno di registrarvi ai fini IVA, quali documenti preparare e quali dichiarazioni presentare.
Riepilogo
Nel 2026, l'analisi dell'IVA in Austria deve partire dall'aliquota corretta, dal luogo di imposizione e da chi è tenuto al versamento dell'imposta.
Un sistema OSS può semplificare la liquidazione di alcune vendite B2C e una PMI può consentire a un'azienda di un altro paese dell'UE di beneficiare dell'esenzione dopo aver rispettato i limiti e ottenuto un numero -EX. Nessuno di questi sistemi sostituisce l'analisi dei movimenti di magazzino, delle importazioni, dei movimenti di merci proprie o delle transazioni senza inversione contabile.
Nella nostra guida alla registrazione descriviamo la procedura dettagliata per ottenere un UID, mentre nella nostra guida alla dichiarazione spieghiamo i termini UVA, U1 e INTRASTAT. Se non sei sicuro di quale obbligo si applichi alla tua azienda, contatta Taxenlight.
FAQ – le domande più frequenti sull'IVA in Austria
L'aliquota IVA standard è del 20%. Le aliquote ridotte sono del 13%, del 10% e, a partire dal 1° luglio 2026, del 4,9% per determinati prodotti alimentari di base. L'aliquota è sempre stabilita per il bene o il servizio specifico.
L'Austria ha introdotto un'aliquota fissa del 4,9% per una selezione di prodotti alimentari identificati tramite classificazione tariffaria. La modifica non si è applicata automaticamente a tutti i prodotti alimentari.
L'aliquota del 4,9% si applica solo ai prodotti elencati nel nuovo regolamento. Altri beni, compresi alcuni alimenti, potrebbero continuare ad essere soggetti all'aliquota del 10%. Ciò che conta è la classificazione del prodotto, non la categoria generale di "alimenti".
Sì, a condizione che siano soddisfatte le seguenti condizioni: il fatturato in Austria non può superare i 55.000 euro, il fatturato nell'intera UE non può superare i 100.000 euro e la società deve prima registrarsi in Polonia e ottenere un numero che termina con -EX.
Non in tutte le situazioni. L'OSS può essere utilizzato per alcune vendite B2C, ma non copre l'importazione o la movimentazione di merci proprie. Per le vendite in magazzino e le vendite locali in Austria potrebbe essere ancora necessario un codice UID.
L'inversione contabile si applica solo quando la legge trasferisce l'obbligo di versare l'IVA all'acquirente per una determinata transazione. Non è una regola automatica per ogni vendita B2B.
Sì. Il movimento delle merci in entrata e in uscita da un magazzino austriaco deve essere analizzato indipendentemente dal sistema OSS. Ciò spesso comporta la registrazione e la dichiarazione IVA a livello locale.
Un'azienda con partita IVA austriaca generalmente detrae l'imposta dalla propria dichiarazione dei redditi locale. Un'azienda senza registrazione austriaca può utilizzare l'apposita procedura di rimborso, come ad esempio il codice IVA-REF per le entità UE, se ne soddisfa i requisiti.
Non automaticamente. La possibilità di rinunciare all'UVA dipende dalle circostanze specifiche del contribuente; la dichiarazione dei redditi annuale viene valutata separatamente e nel sistema OSS è richiesto un importo pari a zero.