MVA i Belgia 2026
Moms i Belgia er TVA, en merverdiavgift basert på en standardsats på 21 % og reduserte satser på 12 % og 6 %. Denne veiledningen forklarer belgiske momssatser og regler for bedrifter, inkludert OSS, lager, omvendt avgiftsplikt, importmoms og ET14000-tillatelsen.
Vi har utarbeidet den for selskaper som selger B2C/B2B til Belgia, bruker MVA-system (Moms OSS), lokal lagerføring, import eller deklarering av MVA i utlandet.
MVA-satser i Belgia 2026 – fullstendig oversikt
I 2026 vil en standardsats på 21 % og reduserte satser på 12 % og 6 % gjelde i Belgia . Grunnlaget for klassifisering er belgisk kongelig dekret nr. 20 om momssatser , og ved salg på tvers av landegrenser er det også verdt å sjekke gjeldende regler for en gitt kategori av varer eller tjenester. En sats på 0 % kan gjelde for visse unntaksvarer og tjenester . Dette bør ikke forveksles med eksport- eller IDT-fritaket.
Gjelder varer og tjenester som ikke er dekket av redusert sats eller spesifikt fritak. I 2026 vil det blant annet omfatte utvalgte kategorier knyttet til fossilt brensel.
Gjelder utvalgte tjenester og varer, f.eks. noen catering- eller byggetjenester, dersom vilkårene spesifisert i belgiske forskrifter er oppfylt.
Det kan blant annet omfatte utvalgte matvarer, bøker, medisiner, varmepumper og noe arbeid knyttet til fast eiendom, i samsvar med vedleggene til forskriftene.
Hva skal man være oppmerksom på når man klassifiserer?
De belgiske endringene som er annonsert gjelder blant annet hoteller, campingplasser, fritidsfasiliteter, sports- og kulturtjenester, takeaway-måltider, brus og plantevernmidler. Monitoring Comité/BOSA. Før man implementerer satser i en butikk eller markedsplass, er det verdt å bekrefte klassifiseringen, ettersom den endelige anvendelsen avhenger av produktets og tjenestens spesifikasjoner.
| Pristype | Høyde | Vanligste bruk | Praktisk merknad |
|---|---|---|---|
| Standard | 21% | De fleste varer og tjenester i Belgia. | Bruk den hvis en kategori ikke eksplisitt er dekket av en redusert sats. |
| Redusert | 12% | Utvalgte tjenester og varer, f.eks. noen restaurant-, catering- og byggetjenester. | Krever verifisering av vilkår fra implementeringsforskrifter. |
| Redusert | 6% | Utvalgte grunnleggende nødvendigheter, bøker, medisiner, noen arbeider og varer fra preferanselister. | Den største risikoen for feil er med grenseprodukter og sett. |
Når kan et utenlandsk selskap trenge et BE MVA-nummer?
Et utenlandsk selskap bør registrere seg for merverdiavgift i Belgia dersom det utfører transaksjoner der det er forpliktet til å betale belgisk merverdiavgift selv for, og denne forpliktelsen ikke elimineres ved omvendt avgiftsplikt, OSS, SME eller annen passende forenkling, inkludert forenklingen for trekanttransaksjoner.
Det belgiske momsnummeret har formatet BE + 10 sifre, for eksempel BE0123456789.
Lagring av varer på et belgisk lager, også under en FBA- eller 3PL-modell, kan skape lokale momsplikter.
Overføring av aksjer fra et annet EU-land til Belgia kan kreve at transaksjonen registreres på belgisk side.
Erverv av varer innenfor Fellesskapet i Belgia kan føre til plikt til å identifisere og avregne merverdiavgift lokalt.
Innføring av varer til EU via Belgia krever en analyse av import-merverdiavgiften og den påfølgende salgsmodellen.
Salg av varer som allerede befinner seg i Belgia kan kreve oppgjør av belgisk merverdiavgift.
Et BE MVA-nummer kan være nødvendig dersom forpliktelsen ikke elimineres gjennom OSS, grenseoverskridende SMB, omvendt avgiftsplikt eller annen passende forenkling.
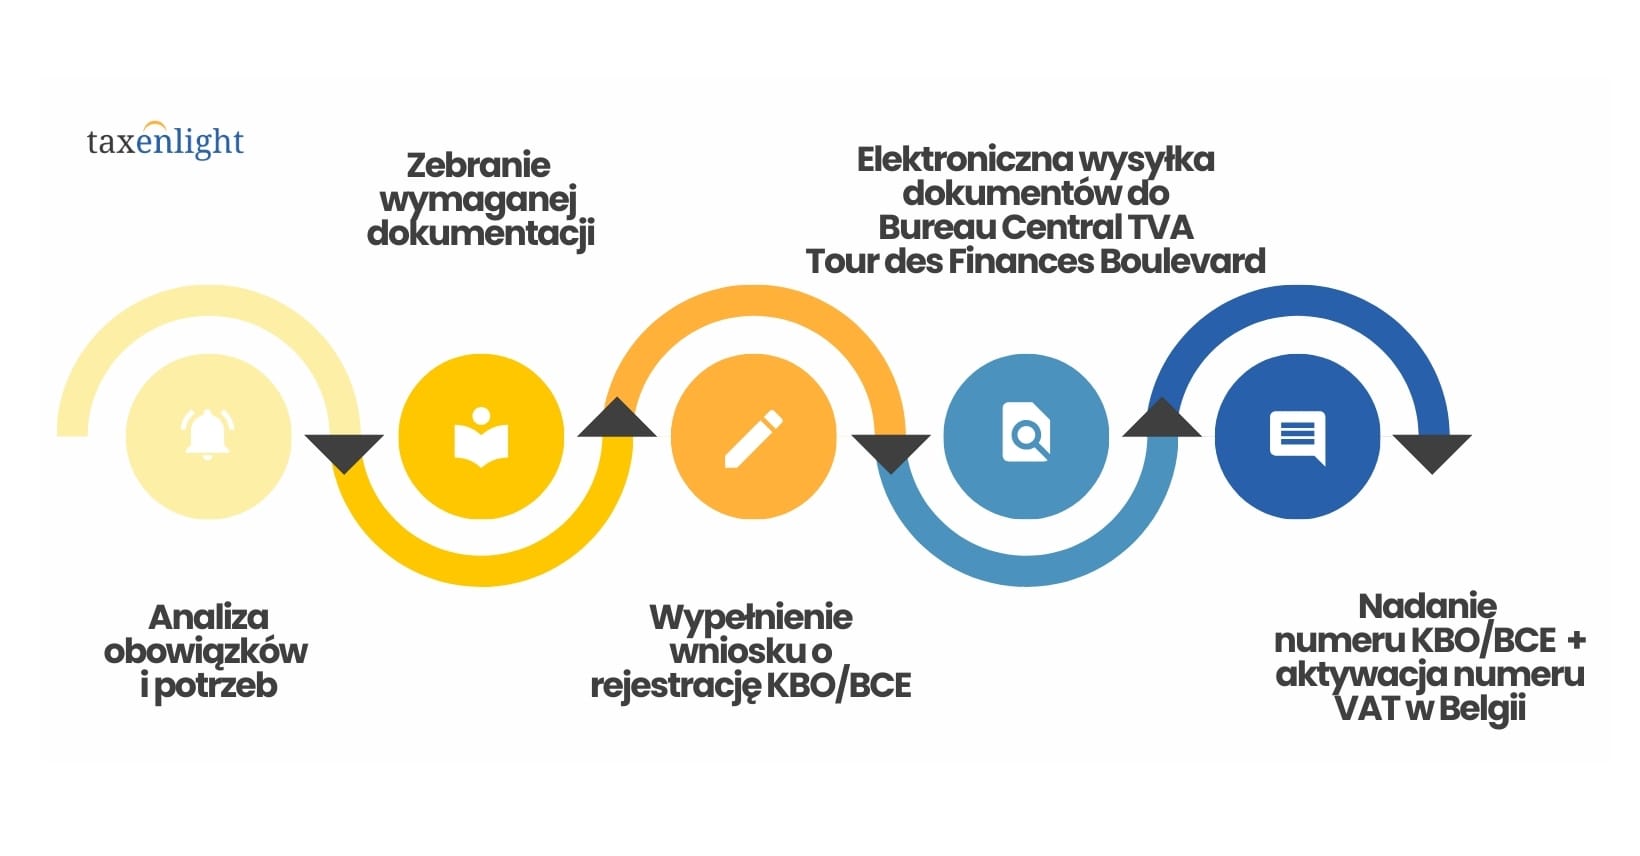
Den detaljerte prosedyren, nødvendige dokumenter og trinn for å innhente identifikasjon er beskrevet i artikkelen MVA-registrering i Belgia.
Din bedrift trenger kanskje belgisk moms-identifikasjon?
Se den separate veiledningen om forpliktelsen og prosedyren for å få et BE-mva-nummer.
Hvordan betaler et utenlandsk selskap belgisk moms?
Et selskap med et BE-mva-nummer kan være pålagt å regelmessig deklarere og betale belgisk skatt, og sende inn tilleggsrapporter. Omfanget avhenger av transaksjonstypen og -frekvensen.
Riktig oppgjørsrytme avhenger av betingelsene som er gitt for en gitt skattyter.
Skatten som skal betales for en gitt periode må betales i samsvar med belgiske regler.
Rapport for B2B-leveranser av varer og tjenester innenfor fellesskapet, tilsvarende den polske MVA-EU-informasjonen.
Listen kan inkludere belgiske mva-kunder som oppfyller rapporteringsvilkårene.
Når de relevante terskelverdiene er overskredet, kan det oppstå en plikt til å sende inn månedlige statistiske rapporter.
Detaljerte frister, rapporter og fraktmetoder er beskrevet i artikkelen MVA-deklarasjoner i Belgia.
Risikoer for momsoppgjør og INTRASTAT-forpliktelse
Forsinkelser, manglende rapporter eller inkonsistente data kan føre til renter og gebyrer. Derfor bør selskaper fastslå sine belgiske forpliktelser før de starter salg, import eller lagring.
Rapportering når terskler overskrides
Et selskap som handler varer med andre EU-land kan være pålagt å sende inn månedlig INTRASTAT-rapportering etter å ha overskredet de relevante terskelverdiene.
Salgs-, lager- og tolldata skal samsvare med verdiene som er rapportert i mva-oppgjørene.
Forpliktelsen vurderes separat for de relevante retningene på varestrømmen.
De nøyaktige terskelverdiene, fristene og korrigeringene er beskrevet i artikkelforliket fra Intervat.
E-fakturering og momsrefusjon i Belgia
Belgiske regler for B2B e-fakturering endres fra 2026. Samtidig er det verdt å effektivisere momsfradrag og -refusjoner, ettersom den belgiske administrasjonen krever nøyaktige fakturaer og en kobling mellom kjøp og forretningsaktivitet.
E-fakturaer fra 1. januar 2026.
Belgia har anvendt kravet om strukturert e-fakturering for dekkede innenlandske B2B-transaksjoner siden 1. januar 2026. En utenlandsk skattyter med et BE MVA-nummer som verken har et registrert kontor eller et fast driftssted i Belgia er for tiden unntatt fra dette kravet utelukkende på grunn av sin belgiske MVA-registrering.
Retur i deklarasjonen
Et selskap med et aktivt BE-mva-nummer kan overføre mva. til neste periode eller søke om refusjon som en del av deklarasjonen dersom det oppfyller fradragsvilkårene.
Retur uten belgisk nummer
En EU-enhet uten et aktivt MVA-nummer i Belgia kan bruke MVA-REF-prosedyren. Standardfristen for å sende inn en forespørsel er 30. september året etter kjøpsåret.
Vilkår for fradrag av moms i Belgia
- Fakturaen må være utstedt til selskapets navn og gjelde kjøp knyttet til avgiftspliktig virksomhet.
- Dokumentet skal inneholde de nødvendige formelle dataene, inkludert entreprenørens korrekte MVA-nummer, hvis nødvendig.
- Kjøpet kan ikke falle inn under en kategori med begrensning eller utelukkelse av fradragsretten.
- Ved eksterne prosedyrer kan kontoret be om ytterligere forklaringer eller kopier av dokumenter.
Postordre og lagring av varer i Belgia
For B2C-salg til Belgia kan MVA-OSS brukes , men bare i riktig modell. Lagring av varer i Belgia, FBA/3PL eller lokalt salg fra et belgisk lager kan kreve et BE MVA-nummer .
B2C-salg til Belgia
Når du overstiger EU-terskelen på 10 000 euro, kan du betale belgisk moms via OSS hvis du ikke har lokale transaksjoner som krever et BE-momsnummer.
FBA, 3PL, avropslager
Fysisk lagring av varer i Belgia vil vanligvis utløse lokale momsplikter, uavhengig av grensen for fjernsalg.
Lageroverføringer
Overføring av varer mellom EU-land kan innebære ikke-transaksjonelle ICS og ICS, som må inkluderes i deklarasjoner.
Hvordan gjenkjenne at OSS ikke er nok?
Hvis varene befinner seg i Belgia før salg, importeres dit, eller markedsrapporter indikerer et belgisk lager, er det ikke sikkert at OSS alene er tilstrekkelig. I slike tilfeller er det nødvendig å avgjøre om det oppstår lokal MVA-plikt.
Omvendt avgiftsplikt i Belgia og utsatt MVA-import – ET14000-tillatelse
Det belgiske systemet har en mekanisme for omvendt betalingsplikt for utvalgte B2B-transaksjoner og oppgjør av import-MVA i deklarasjonen etter innhenting av en ET14000-tillatelse. Dette er to forskjellige institusjoner, men begge er viktige for utenlandske selskaper som opererer i Belgia.
Når kan omvendt avgiftsplikt anvendes?
Omvendt avgiftsplikt kan overføre forpliktelsen til å betale mva. til den belgiske kjøperen når leverandøren ikke er etablert i Belgia og vilkårene for den spesifikke transaksjonen og mottakerens status er oppfylt. Mekanismen gjelder ikke automatisk for alt B2B-salg.
Når er omvendt avgiftsplikt ikke nok?
Hvis transaksjonen er lokal, gjelder et salg fra et belgisk lager, import, arrangement eller tjeneste som beskattes lokalt uten at forpliktelsen overføres til kjøperen, kan det være nødvendig med et BE-mva-nummer.
Hva er utsatt moms for import?
ET14000-tillatelsen lar deg betale importmva i din belgiske periodiske deklarasjon i stedet for å betale den i tollen. Denne mekanismen brukes ikke automatisk – du må innhente tillatelsen før du begynner å betale den.
Vilkår for bruk av ET14000-tillatelsen
- Aktiv mva. BESelskapet må være en aktiv mva-betaler i Belgia.
- EORIDu trenger et EORI-nummer knyttet til ditt belgiske momsnummer.
- Tillatelsemå innhentes før oppgjøret for import-mva. kan brukes i deklarasjonen.
- Periodiske deklarasjonerSelskapet må sende inn belgiske periodiske deklarasjoner og rapportere moms for import i disse.

Har dere salg, lager eller import i Belgia?
Vi vil sjekke de aktuelle momssatsene og -reglene, anvendelsen av OSS eller omvendt avgiftsplikt, og effektene av lagring og import, inkludert muligheten for å få en ET14000-tillatelse.
MVA i Belgia 2026 – hva bør du huske på?
Standard momssats i Belgia er 21 %, med reduserte satser på 12 % og 6 %.
Lagring, import, erverv innenfor Fellesskapet og lokalt salg kan føre til plikt til å registrere seg for belgisk merverdiavgift.
Omfanget av ansvar avhenger av transaksjonsmodellen og BE-mva-nummeret.
OSS kan hjelpe med B2C, men erstatter ikke lokal moms for lager eller lokale transaksjoner.
ET14000-tillatelsen kan muliggjøre avregning av import-merverdiavgift i den belgiske periodiske deklarasjonen etter at de nødvendige vilkårene er oppfylt.
Det viktigste er å bestemme skattestedet riktig og opprettholde konsistente data.
MVA i Belgia 2026 FAQ – Ofte stilte spørsmål
I Belgia gjelder en standardsats på 21 % og reduserte satser på 12 % og 6 %. For visse unntaksvarer og tjenester kan det gjelde en sats på 0 %, som ikke skal likestilles med et eksport- eller IDT-fritak.
Et utenlandsk selskap bør registrere seg for merverdiavgift i Belgia dersom det utfører transaksjoner der det er forpliktet til å betale belgisk merverdiavgift selv for, og denne forpliktelsen ikke elimineres ved omvendt avgiftsplikt, OSS, SME eller annen passende forenkling.
Et utenlandsk selskap som ikke er etablert i Belgia, drar ikke automatisk nytte av det belgiske unntaket. Et selskap etablert i et annet EU-land kan imidlertid søke om grenseoverskridende SMB-unntak hvis det oppfyller den EU-omfattende omsetningsgrensen på €100 000, den belgiske grensen på €25 000 og andre vilkår, og mottar EX-identifikasjon.
Ja, lagring av varer i Belgia, bruk av FBA eller 3PL og salg fra et belgisk lager kan utløse lokale momsplikter som OSS ikke erstatter.
Ikke alltid. MVA-OSS kan brukes til å avregne B2C-salg til Belgia, men det erstatter ikke lokal registrering for et belgisk lager, lokalt salg, import eller andre aktiviteter som krever et BE MVA-nummer.
Belgia har anvendt kravet om strukturert e-fakturering for dekkede innenlandske B2B-transaksjoner siden 1. januar 2026. En utenlandsk skattyter med et BE MVA-nummer som verken har et registrert kontor eller et fast driftssted i Belgia er for tiden unntatt fra dette kravet utelukkende på grunn av sin belgiske MVA-registrering.
Metoden for å kreve inn skatten avhenger av om selskapet avregner belgisk moms lokalt. En EU-enhet uten belgisk momsregistrering kan, under visse betingelser, bruke VAT-REF-prosedyren.
Omvendt avgiftsplikt kan overføre forpliktelsen til å betale mva. til den belgiske kjøperen når leverandøren ikke er etablert i Belgia og vilkårene for den spesifikke transaksjonen og mottakerens status er oppfylt. Mekanismen gjelder ikke automatisk for alt B2B-salg.
ET14000-tillatelsen lar deg avregne import-MVA i din belgiske periodiske deklarasjon i stedet for å betale den i tollen. Den krever innsending av belgiske periodiske deklarasjoner, et EORI-nummer knyttet til ditt belgiske MVA-nummer og autorisasjon før du kan bruke denne avregningen.
Import av varer til Belgia utløser vanligvis import-MVA. Etter å ha innhentet en ET14000-tillatelse og oppfylt kravene, kan et selskap betale avgiften på sin belgiske periodiske deklarasjon i stedet for å betale den i tollen.